国汽战略院发布《飞行汽车发展报告2.0》:全球eVTOL融资100-120亿美元,但90%整机企业将在5年内出局
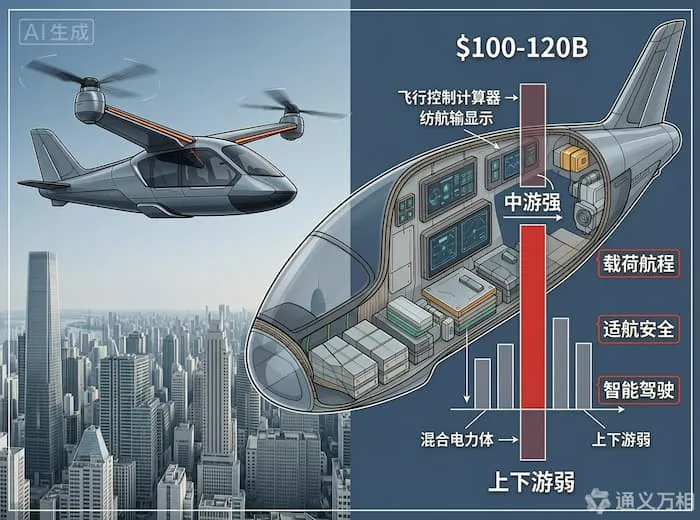
图片来源:通义万相 AI生成
2026年1月19日,由中国汽车工程学会牵头,联合清华大学、北京理工大学、北京航空航天大学、中国国际工程咨询有限公司、中国汽车工程研究院股份有限公司等单位共同编制的《飞行汽车发展报告2.0:迈向空地一体交通新时代》白皮书在北京发布。2026年9月,国汽战略院以《2026年飞行汽车发展报告2.0》为名进一步发布核心要点,将这份报告推向更广泛的产业视野。
报告指出,飞行汽车(eVTOL)是汽车产业电动化、智能化之后的立体化第三跨越,作为低空经济核心主赛道,全球融资规模约100-120亿美元,但行业仍停留在工程样机与示范试点阶段,尚未实现规模化商用。报告以“从样机喧嚣走向体系化闯关”为核心判断,直面行业最关切的八大核心问题——飞行汽车准确定义、应用场景拓展、技术瓶颈突破、动力路线选择、产业链协同挑战、商业模式演进、基础设施建设、法规标准体系构建。
四个问题,读懂这份报告真正值得行业反复咀嚼的判断
问题一:100-120亿美元的融资规模,在行业里到底是什么水位?
这个数字需要拆开来看。eVTOL行业自2017年进入爆发期以来,全球主要企业累计融资约110亿美元以上,其中81%的融资额由前10家企业拥有。Joby Aviation以超22亿美元的总融资额领跑,Archer紧随其后超过15亿美元,两者都处于FAA型号认证的最后阶段,计划2026年运送首批乘客。
头部集中意味着什么? 2026年上半年,国内低空经济领域总融资规模达292.89亿元,其中前五家整机厂拿走了约八成的钱;而真正从事eVTOL整机研发制造的企业仅约五六十家,未来5年全球约90%的整机企业将出局。
这组数据的残酷性在于:100-120亿美元听起来不少,但一款可认证eVTOL的研发和取证成本在5亿至50亿美元之间,单机研发加取证投入普遍在10亿至50亿元人民币,3000小时以上试飞是基本门槛。把100-120亿美元分配到全球五六十家整机企业,多数企业的资金储备甚至不足以走完适航取证的全流程。融资规模不是行业繁荣的标志,而是淘汰赛入场费的标价。
问题二:“中游强、上下游弱”的纺锤结构,短板到底短在哪?
报告提出的“中游强、上下游弱”纺锤形产业链判断,是对当前产业格局最精准的概括:中游整机制造与集成能力已率先形成工程化基础,但上游关键系统和下游制度配套能力不足。
| 产业链层级 | 能力现状 | 核心短板 |
|---|---|---|
| 上游:关键系统 | 动力、航电飞控系统缺乏符合新型低空航空器性能需求的航空级产品 | 飞控、航电、轻量化复材三大短板 |
| 中游:整机制造 | 整机集成制造已有工程化基础,汽车与无人机约70%技术同源 | 但不能直接迁移,必须完成航空适航级重构 |
| 下游:制度配套 | 基础设施面临土地、资金、监管多重约束 | 适航审定、空域管理、法规标准是商业化主要卡点 |
报告特别指出一个容易被忽略的陷阱:汽车、无人机虽有约70%技术同源,但不能直接迁移,必须完成航空适航级重构。这意味着那些认为“把汽车供应链直接搬到飞行器上就能降本”的预期过于乐观——70%的技术复用是效率优势,但剩下的30%适航级重构,才是真正的技术壁垒和成本黑洞。
问题三:三大技术瓶颈中,哪个最“硬”?
报告明确三大瓶颈为载荷航程、适航安全、智能驾驶,并提出一个关键的量化门槛:载荷应≥100kg、航程应≥100km才能满足基本的规模化实用要求。
这个数字看似不高,但放在eVTOL的技术语境中,挑战是系统性的。当前锂离子电池能量密度约250Wh/kg,航空燃油则为数千Wh/kg;当前电池支持的续航多在15-30分钟,远低于200公里以上的目标,电池重量还面临“双重惩罚”——为增加航程需携带更多电池,而更多电池又增加重量进一步降低效率。
智能驾驶的挑战在于安全等级。城市密集区飞行所需的空中自控能力已成为国际共识的强标要求,但AI在安全关键航空应用中的认证、自主性与人类监督之间的伦理边界,都尚未形成成熟的审定路径。适航安全则是贯穿始终的底线约束,国内当前以个案审定为主,需要从个案突破升级为通用全链条标准体系。
问题四:“纯电先行、混动主导、氢能远期”的动力路线,时间表怎么理解?
报告对动力路线的预判是“纯电先行、混动主导、氢能远期、多元并行”。这不是简单的时间先后,而是与场景迭代阶段高度耦合的分层策略。
| 动力路线 | 当前定位 | 关键约束 | 成熟节点预判 |
|---|---|---|---|
| 纯电 | 封闭场景验证阶段的主力 | 能量密度瓶颈,续航15-30分钟 | 已在文旅、短途接驳场景落地 |
| 混动 | 满足应急自控的轻量化混动技术仍需突破 | 系统复杂度高,适航审定路径不清晰 | 城市密集区飞行的强标要求驱动 |
| 氢能 | 远期多元并行的补充路线 | 储氢系统适航认证、加氢基础设施 | 续航可突破500km,运营半径扩大四倍 |
需要特别注意的是,报告强调“满足应急自控的轻量化混动技术仍需突破”。这意味着混动路线虽然被定位为“主导”,但技术成熟度尚未达到可规模化的水平。技术落地遵循“封闭场景验证—开放空域示范—城市立体交通”三阶段逻辑,动力路线的迭代节奏必须与场景开放的节奏匹配。
报告2.0相比1.0:从“定义愿景”到“定义路径”
理解这份报告的分量,需要把它和2024年发布的《飞行汽车发展白皮书1.0》放在一起看。
| 对比维度 | 白皮书1.0(2024年) | 发展报告2.0(2026年) |
|---|---|---|
| 核心任务 | 定义飞行汽车,明确战略意义 | 定义发展路径,明确闯关节点 |
| 产业判断 | 指出载荷航程、智能驾驶、适航安全等关键瓶颈 | 将瓶颈与产业链结构(纺锤形)和技术体系(三大域+五大关键技术)关联 |
| 动力路线 | 未明确分期策略 | “纯电先行、混动主导、氢能远期” |
| 场景逻辑 | 提出商业化启航阶段 | “专业化+大众化”双线并行,四阶段推进 |
| 商业模式 | 未系统阐述 | “产品服务耦合→闭环生态”两阶段演化 |
| 核心受众 | 行业认知统一 | 产业决策与投资判断 |
1.0回答的是“飞行汽车是什么、为什么重要”;2.0回答的是“怎么干、什么时候干、谁出局”。从“定义愿景”到“定义路径”,标志着这个赛道从概念阶段进入了体系化闯关阶段。
一句话理解这份报告:2.0不是一份“行业前景展望”,而是一份“体系化闯关路线图”——它告诉行业,100-120亿美元只够买到入场券,真正决定生死的,是把70%的汽车技术同源优势转化为100%的航空适航级能力。
📌 事件核心速览
| 项目 | 详情 |
|---|---|
| 报告名称 | 《飞行汽车发展报告2.0:迈向空地一体交通新时代》 |
| 编制单位 | 中国汽车工程学会牵头,联合清华、北理工、北航、中咨公司、中国汽研等 |
| 发布时间 | 2026年1月19日(北京),2026年9月核心要点进一步传播 |
| 核心判断 | 飞行汽车是汽车产业电动化、智能化之后的立体化第三跨越 |
| 全球融资规模 | 100-120亿美元 |
| 行业阶段 | 仍处工程样机与示范试点阶段,尚未规模化商用 |
| 产业链结构 | “中游强、上下游弱”纺锤形,飞控、航电、轻量化复材是主要短板 |
| 三大技术瓶颈 | 载荷航程、适航安全、智能驾驶 |
| 载荷航程门槛 | 载荷≥100kg、航程≥100km |
| 动力路线 | 纯电先行、混动主导、氢能远期、多元并行 |
| 技术落地三阶段 | 封闭场景验证→开放空域示范→城市立体交通 |
| 场景推进逻辑 | 专业化(应急/物流)+ 大众化(文旅→接驳→区域→城市)双线并行 |
| 商业模式演化 | 产品服务耦合期 → 生态导向期(平台化MaaS) |
| 基础设施路径 | 存量复用起步、分级配置推进、专用设施逐步完善 |
| 行业淘汰预期 | 未来5年全球约90% eVTOL整机企业将出局 |
本文基于以下信息来源综合整理:新华网、电子工程专辑、国际在线/经济参考报、网通社、科技日报、华夏时报、国汽战略院《飞行汽车发展报告2.0》白皮书、中国汽车工程学会飞行汽车分会(2026年1月—9月),核心事实均已交叉验证。