低空经济逆势走强跑赢大盘0.57个百分点:当汽车板块跌3.24%、机器人跌3.34%,为什么低空经济只跌了0.26%
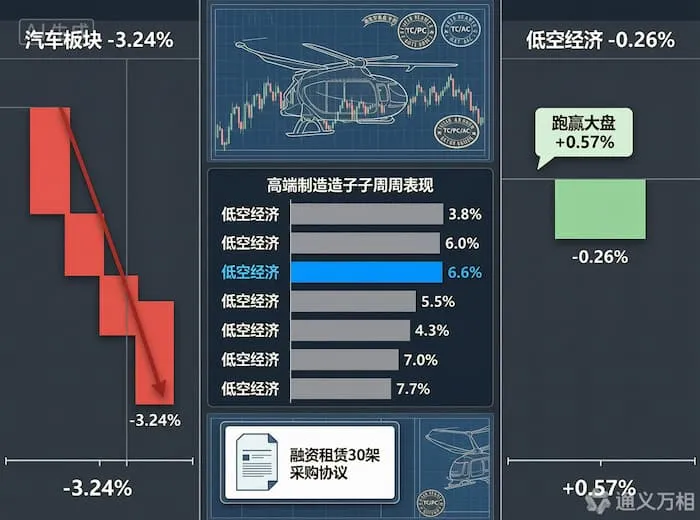
图片来源:通义万相 AI生成
2026年9月21日,中财网发布高端制造行业周度数据:本周万得低空经济指数微跌0.26%,反超沪深300指数0.57个百分点,在主要高端制造子行业中表现最佳。同一周内,固态电池指数下跌2.20%,汽车板块整体下挫3.24%,机器人指数跌幅更显著达3.34%。
这不是一个“大涨”的周。0.26%的微跌放在任何单周行情中都算不上亮眼。但把它放进横向对比的坐标系里,信号就清晰了:当高端制造板块集体承压时,低空经济是跌得最少的那个。在资金轮动与风险偏好调整的市场环境中,低空经济展现出了明显的抗跌韧性。
三个问题,拆解“跌得最少”背后的产业逻辑
问题一:跑赢大盘0.57个百分点,含金量到底在哪?
先看一组同期数据:
| 板块/指数 | 本周涨跌幅 | 相对沪深300 |
|---|---|---|
| 万得低空经济指数 | -0.26% | +0.57 pct |
| 万得汽车电子指数 | +0.76% | +1.60 pct |
| 万得固态电池指数 | -2.20% | -1.36 pct |
| 汽车板块 | -3.24% | -2.41 pct |
| 万得机器人指数 | -3.34% | -2.51 pct |
| 北证50 | -5.90% | -5.07 pct |
汽车电子是本周唯一显著上涨的高端制造子板块,但其上涨逻辑与低空经济不同——汽车电子的驱动力来自智能驾驶和车载芯片的独立景气周期,与低空经济的产业关联度有限。真正值得对比的是汽车整车板块和低空经济:两者在技术体系上高度同源(约70%技术复用),但本周走势截然相反——汽车跌3.24%,低空经济仅跌0.26%,差距达2.98个百分点。
这个差距指向一个关键判断:低空经济的定价逻辑,正在与汽车板块脱钩。 当市场对汽车行业的短期销量和价格战担忧加剧时,低空经济走出了独立的抗跌行情。这说明资金对低空经济的关注点,已经从“汽车产业的延伸叙事”转向“低空经济自身的产业节奏”——适航取证进展、政策落地密度、订单兑现节奏,这些低空经济独有的催化剂,正在成为定价的核心变量。
问题二:逆势抗跌的底气来自哪里?三个支撑逻辑
支撑一:适航认证从“个案突破”进入“体系化加速”阶段。
2026年7月,民航局适航审定司公示《首批民用载人eVTOL适航审定合规企业名录》,小鹏汇天、亿航智能、沃兰特、峰飞航空四家企业入选。民航局同步配套出台三项审批便利:审定流程简化、申报材料优先受理、阶段性测试结果跨批次互认。
这不是一份简单的“白名单”。它的制度含义是:载人eVTOL适航监管模式从统一标准化审核转向精细化梯队式管理,头部合规厂商的取证效率将大幅提升。截至2026年9月,亿航EH216-S仍是全球唯一集齐TC、PC、AC、OC四证的eVTOL产品,已在国内外建立超40个运营点,累计完成超2000架次商业演示飞行。沃兰特VE25-100目标2027年初获TC,时的科技E20机型进入符合性验证阶段。适航取证的时间表正在从“不确定”变成“可追踪” ,这是板块定价最重要的锚点之一。
支撑二:政策从“顶层设计”下沉到“可执行、可验收”的操作层面。
9月以来,低空经济政策落地的密度和颗粒度都在加速。交通运输部首次系统性出台低空无人机公路作业技术规范——《低空无人机应用公路应急抢通技术指南》和《公路边坡巡检技术指南》两部文件,统一了作业流程与技术指标,结束了各地“无标可依”的局面。温州发布2035年低空起降设施规划,全市起降点将达2114个,涵盖7类应用场景。
机构研报对此的判断很直接:政策从顶层设计快速下沉至具体应用场景,标志低空经济进入“可执行、可验收”阶段。公路巡检与应急抢通是当前最易规模化落地的政务类刚需场景,将直接拉动边缘计算及起降设施等配套采购。政策不再只是“鼓励发展”,而是变成了具体的作业标准和采购依据——这对产业链订单可见度的提升是结构性的。
支撑三:订单兑现从“意向协议”走向“有交付节奏的真实合同”。
9月10日,峰飞航空与零界航空、皖江金租正式落实三方深度战略合作协议,达成30架V2000CG凯瑞鸥eVTOL采购协议,将通过分批交付、逐步运营的方式推进。根据协议,峰飞航空今年将交付首批5架,其中2架在9月完成交付。
这笔订单最值得关注的不是数量,而是交易结构。本次采购采用融资租赁交易模式,由皖江金租提供融资租赁服务,是全国首例通过融资租赁方式完成的吨级eVTOL交易。融资租赁模式的引入,有效破解了eVTOL产业“上游预付、下游分期”的资金错配难题——对生产制造商而言,加速回款、降低交易门槛,推动制造端与运营端的高效衔接。
这意味着eVTOL的商业模式正在从“一次性卖设备”向“金融赋能下的持续运营”演进。当融资租赁公司愿意为eVTOL交易提供金融支持时,说明金融机构对这个品类的资产价值和残值预期已经形成了初步共识——这是产业链订单可见度提升最具说服力的信号。
问题三:机构怎么看?调整是布局窗口还是趋势逆转?
机构研报对本周调整的定性高度一致:短期市场波动主因资金轮动与风险偏好调整,并非产业逻辑逆转。
金元证券维持低空经济行业“强于大市”评级,核心逻辑是“政策加码+融资活跃+商业化验证”三重驱动。国元证券在操作策略上建议“把握回调窗口,逢低进行布局”,关注整机端的万丰奥威、亿航智能、纵横股份,以及核心零部件端的宗申动力、英搏尔。国泰海通证券在行业月报中给出了更细分的标的框架:整机关注万丰奥威、亿航智能、航天彩虹;动力系统关注宗申动力、卧龙电驱、航发控制;低空监视关注北斗星通、中科星图;空管系统关注莱斯信息、四川九洲。
鹏华中证通用航空主题ETF在半年报中的判断值得单独拎出来:“低空经济仍处于从‘政策叙事’向‘产业闭环’过渡的验证期。每一次政策落地与商业订单的兑现都可能成为阶段性催化剂”。
“验证期”这个定性,恰恰解释了为什么低空经济能在汽车板块大跌时保持韧性——它当前的核心矛盾不是需求端的短期波动,而是供给端的取证进度和订单兑现节奏。当汽车行业在为价格战和库存周期焦虑时,低空经济的故事主线仍然是“谁先拿到TC证、谁先交付第一批订单”。两者的定价时钟走在完全不同的节奏上。
一张表看清本周低空经济板块的抗跌结构
| 维度 | 本周表现 | 产业支撑 |
|---|---|---|
| 指数涨跌 | -0.26%,跑赢沪深300 0.57 pct | 高端制造子行业中表现最佳 |
| 资金面 | 9月18日主力净流入18.48亿,9月21日净流入6.59亿 | 机构在低位有买入动作 |
| 适航端 | 首批载人eVTOL合规名录公示 | 审定流程简化,取证周期有望缩短 |
| 政策端 | 交通部两项指南+温州2114个起降点规划 | 政策进入“可执行、可验收”阶段 |
| 订单端 | 峰飞30架eVTOL采购协议,2架9月交付 | 融资租赁模式打通资金错配 |
| 机构态度 | 维持“强于大市”,建议把握回调窗口 | 调整定性为“资金轮动,非逻辑逆转” |
一句话理解本周行情:当汽车跌3.24%、机器人跌3.34%时,低空经济只跌了0.26%。这个“跌得最少”的数据,比任何一份看多研报都更有说服力——它说明市场已经开始用产业自身的节奏来给低空经济定价,而不是把它当作汽车或高端制造板块的附庸。
📌 事件核心速览
| 项目 | 详情 |
|---|---|
| 万得低空经济指数 | 本周-0.26%,跑赢沪深300 0.57 pct |
| 同期对比 | 汽车-3.24%、固态电池-2.20%、机器人-3.34%、北证50 -5.90% |
| 资金动向 | 9月18日主力净流入18.48亿;9月21日净流入6.59亿 |
| 适航催化 | 民航局公示首批4家载人eVTOL合规企业名录(小鹏汇天/亿航/沃兰特/峰飞) |
| 政策催化 | 交通部两项低空无人机公路技术指南;温州2114个起降点规划获批 |
| 订单催化 | 峰飞航空30架eVTOL采购协议,全国首例融资租赁吨级eVTOL交易 |
| 机构评级 | 金元证券维持“强于大市”;国元证券建议“把握回调窗口” |
本文基于以下信息来源综合整理:中财网(2026年9月21日)、国融证券高端制造行业周报(2026年9月21日)、金元证券低空经济行业周报第36周(2026年9月9日)、国泰海通证券低空经济行业月报(2026年9月10日)、上海证券报·中国证券网(2026年9月11日)、盖世汽车/第一电动网(2026年7月22日)、同花顺行情中心(2026年9月),核心事实均已交叉验证。