沃兰特航空完成近10亿元C+轮融资:5年13轮超50亿,当“险资国家队+车企资本+地方国资”同时下注,eVTOL融资竞赛进入“组局时代”
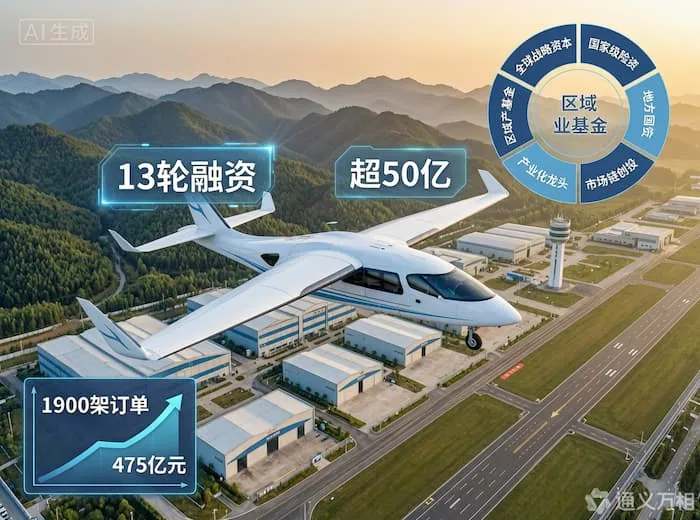
图片来源:通义万相 AI生成
2026年5月27日,eVTOL企业沃兰特航空宣布完成近10亿元C+轮融资。本轮融资由国寿科创领投,上海闵金投、蔚来资本、基石资本及老股东中国互联网投资基金联合跟投,华兴资本、高鹄资本担任财务顾问,高鹄资本担任公司长期财务顾问。
而就在一个月前的4月27日,沃兰特刚刚完成3亿美元C轮融资,由磊石领投,红杉中国、孚腾资本跟投,老股东明势创投、君联资本超额跟投,创下国内载人eVTOL领域单笔融资最高纪录。一个月内连续两轮大额融资,两轮合计约30亿元。
据统计,沃兰特航空成立5年来,已通过13轮市场化融资,累计募集资金超50亿元,创下国内低空经济领域融资轮次最多、累计金额最高、单笔融资规模最大三项纪录。
四个问题,读懂这笔C+轮融资背后的资本逻辑
问题一:一个月融两轮,投资方阵容到底在“投什么”?
本轮投资方阵容的构成,是理解这笔融资分量的关键。国寿科创是中国人寿旗下专注科技创新的私募股权基金,代表险资“国家队” ;上海闵金投是闵行区属国有产业投资平台,主打“耐心资本” ;蔚来资本是深耕AI智能化与低碳化的专业投资机构;基石资本是聚焦硬科技与高端制造的市场化创投;中网投则是规划总规模1000亿元的国家级产业投资基金。
这不是财务投资人的“撒网式下注”,而是产业资本与战略资本的“组局式入股”。 沃兰特联合创始人、总裁黄小飞对此的表述是,依托日益完善的股东矩阵,公司将整合产业链资源,加快首款产品的适航认证进程。
更值得关注的是股东结构的“六大门类”覆盖。沃兰特已构建起一套覆盖全球战略资本、国家级险资、多级地方国资、全产业链龙头资本、顶级市场化创投、区域产业基金的股东结构。这种多元结构的核心价值在于:eVTOL行业技术研发周期长、适航认证监管严格、商业化需全产业链协同、市场布局全球化——单一类型的资本很难满足全部需求。险资提供长周期资金,车企资本提供电动化供应链,地方国资提供产业载体和政策协调,市场化创投提供效率和判断力。沃兰特在融资层面正在做的,本质上是为eVTOL这个长周期赛道搭建一套“资本基础设施”。
问题二:3亿美元C轮加近10亿元C+轮,钱怎么花?
沃兰特对两轮融资的用途规划,指向了同一个核心任务:从研发走向交付。
黄小飞明确表示,C+轮资金将用于推进eVTOL试验试飞、适航取证等关键工作,同时公司将整合产业链资源,加快首款产品的适航认证进程,力争早日实现合规商业化运营。C轮资金则主要用于VE25-100机型的适航取证、规模化商业交付及全球化市场拓展,以及建立批生产能力、交付能力和客户服务能力。
从产品进展看,沃兰特已经走到了适航取证的关键节点。VE25-100型号合格证(TC)申请于2023年9月获受理,目前已完成18份专业计划签署,审查工作按计划推进。首架“自贡造”VE25-100原型机于2025年5月23日在自贡航空产业园下线,同年10月完成国内该等级航空器首次有人驾驶飞行。2026年5月,VE25-100在自贡兰田机场顺利完成国内首次有人驾驶转换飞行,成为中国高等级eVTOL领域率先完成该突破的主机厂。目前适航取证进展顺利,预计将于2027年完成取证。
问题三:1900架订单、475亿元订单金额,“自贡造”的制造底盘撑得住吗?
融资的另一端连接的是制造和交付。沃兰特将唯一的生产制造基地落在四川自贡,位于自贡航空产业园内的智能制造与试飞试验基地于2023年11月落地,总投资20亿元,规划年产能300架,达产后预计年产值超75亿元,可满足航空器结构总装集成、航电集成测试等全流程需求。
这个基地的落地背后有一段“雪中送炭”的产业投资故事。2023年,当沃兰特还处于相对困难阶段时,自贡市果断决策投出8900万元。自贡创新发展投资集团总经理钟志强回忆:“8900万对于当时的沃兰特来讲是雪中送炭。后期他们的全国生产制造总部放在自贡,也是基于充分的信任和自贡良好的产业环境。”这份信任持续加码——2025年8月,自贡再次追加投资2500万元,位列企业前五大股东。这是一个地方政府以“耐心资本”角色深度参与低空经济产业培育的完整样本:在企业最需要的时候进场,在企业成长起来后继续陪伴。
订单端的数据验证了市场对VE25-100的认可。沃兰特首款产品VE25-100 eVTOL已获得超1900架订单,订单金额达475亿元,获得订金近亿元。海外市场方面,公司与泰国Pan Pacific、中航国际工程签署三方协议,获500架价值17.5亿美元的海外订单,至今仍是中国eVTOL出海的最高订单纪录保持者。合作方涵盖南航通航、亚捷航空、农银金租等央企和金融机构。计划于2027年至2028年在自贡基地实现年产300架规模化量产。
问题四:放在中国载人eVTOL“四小龙”的竞争格局中,沃兰特的位置是什么?
中国载人eVTOL赛道的第一梯队,通常被概括为“四小龙”:沃飞长空、峰飞航空、时的科技和沃兰特航空。四家均已向中国民航局提交TC申请,在融资规模、研发深度与商业化进度上共同构筑了中国载人eVTOL的头部阵营。
| 维度 | 沃兰特 | 沃飞长空 | 时的科技 | 峰飞航空 |
|---|---|---|---|---|
| 产品定位 | VE25-100,6座商用客运 | AE200系列,2-6座 | E20,5座倾转旋翼 | 载货已取证,载人推进中 |
| TC取证目标 | 2027年 | 2026-2027年 | 2027年 | 载人端进度相对滞后 |
| 累计融资 | 13轮超50亿元 | 近10亿元(2026年开年) | 7轮近10亿元 | 未披露同等规模 |
| 订单规模 | 超1900架/475亿元 | 300架采购+千架意向 | 超1000架 | 货运已商业闭环 |
| 制造基地 | 自贡(年产能300架) | 全球总部基地一期 | 芜湖湾沚区 | 昆山 |
沃兰特的差异化优势集中在两点。一是融资厚度。 13轮超50亿元的累计融资规模,在四家中处于绝对领先位置。二是股东结构的产业深度。 从磊石、红杉中国、孚腾资本到国寿科创、蔚来资本、基石资本,再到自贡和闵行的多级地方国资——沃兰特构建的股东矩阵,覆盖了eVTOL商业化所需的资金、供应链、地方资源和全球化通道。业内人士对这种结构的评价是:适配于eVTOL行业“技术研发周期长、适航认证监管严格、商业化需全产业链协同、市场布局全球化”的特点。
一句话理解这笔融资的产业含义:低空经济正从“爆发期”转入“安全合规驱动的谨慎发展期”,资本市场对eVTOL的态度也在同步分化——钱不再撒给“讲故事的”,而是集中流向“能取证的” 。沃兰特一个月内连续完成两轮大额融资,本质上是在用资本市场的投票,确认它已经进入了适航取证和商业化交付的“决赛圈”。5年13轮超50亿,买的不只是VE25-100的一张TC证,而是中国载人eVTOL从技术验证走向规模化交付的整条产业化路径。
📌 事件核心速览
| 项目 | 详情 |
|---|---|
| 融资轮次 | C+轮 |
| 融资金额 | 近10亿元 |
| 领投方 | 国寿科创(险资“国家队”) |
| 跟投方 | 上海闵金投、蔚来资本、基石资本、老股东中网投 |
| 财务顾问 | 华兴资本、高鹄资本(长期) |
| 一个月前融资 | 3亿美元C轮(磊石领投,红杉中国、孚腾资本跟投) |
| 累计融资 | 13轮,超50亿元(国内载人eVTOL领域最多) |
| 首款产品 | VE25-100,6座商用客运eVTOL |
| 订单规模 | 超1900架,金额475亿元;海外500架/17.5亿美元 |
| 制造基地 | 自贡航空产业园,总投资20亿元,年产能300架 |
| 适航进展 | TC申请已受理,18份专业计划签署,预计2027年取证 |
| 里程碑 | 2025年10月国内首次有人驾驶飞行;2026年5月国内首次有人驾驶转换飞行 |
本文基于以下信息来源综合整理:证券时报、凤凰网财经、沃兰特航空官网新闻稿、搜狐财经、网易财经、四川在线、每日经济新闻·每经智库、企查查(2026年4月—5月),核心事实均已交叉验证。