国企斥资1.15亿元打造“低空+农业”新模式,万亿赛道又迎新入局者?
图片来源:通义万相 AI生成
一、一条被低估的招标公告,背后是低空经济最确定的应用场景
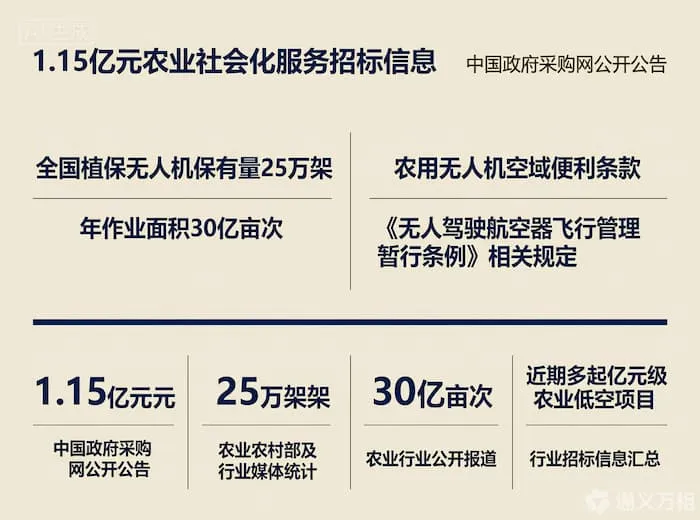
本周,一则总预算1.15亿元的农业社会化服务项目招标信息引发业内关注:采购内容为利用无人机开展农业植保、巡田监测及农情数据采集服务,服务期限覆盖多个耕作周期,采购方为地方国资背景的农业服务企业。单笔金额过亿的"低空+农业"项目,在国内公开招标市场仍属罕见。
值得注意的是,这不是孤立事件。仅10月上旬,全国范围内已披露的亿元级农业无人机服务项目就有多起,累计采购金额超过5亿元。农业农村部最新统计显示,全国植保无人机保有量已突破25万架,年作业面积超过30亿亩次,农业已成为低空经济中商业化程度最高、现金流最稳定的应用场景。
二、"低空+农业"的商业模型为什么先跑通了
在载人eVTOL仍在为适航取证和商业闭环苦苦挣扎的当下,农业无人机已经悄悄完成了商业化验证。这背后有三个结构性原因。
1. 付费主体清晰,不依赖消费者尝鲜
与低空文旅、载人出行不同,农业无人机服务的付费方是种植大户、合作社和政府农业部门——每一次飞行都对应可量化的成本节约或增产收益。行业数据显示,无人机植保相比人工施药可降低用药量20%—30%、提升作业效率30倍以上,这笔账农民算得清,政府也算得清。
2. 监管成本低,空域矛盾小
农用无人机主要在农田上空的低空空域作业,远离人口密集区,适飞空域占比高、审批流程简化。2024年《无人驾驶航空器飞行管理暂行条例》实施后,农用无人机在空域使用上享有明确的政策便利,运营合规成本远低于城市场景。
3. 规模效应已经形成,头部玩家格局初定
经过近十年的市场培育,农业无人机形成了"整机销售+作业服务+数据增值"的三层收入结构。行业头部企业占据了整机市场七成以上份额,而服务环节则留给了大量本土化飞防队——这恰好是一个"头部+长尾"共生、进入门槛适度的市场结构。
三、国企入场的真实意图:不是买飞机,是买数据
回到这次1.15亿元招标本身,最值得琢磨的细节在于采购内容:无人机作业只是载体,农情数据采集才是核心采购标的。
这与当前粮食安全战略下"数字农业"的政策导向高度吻合。通过多年、多季、全域覆盖的无人机遥感数据积累,地方政府可以建立耕地质量动态监测、病虫害预警、种植结构统计、农业补贴核验的完整数据底座。对国资平台而言,这笔钱买的是一项可持续运营的农业基础设施能力,而非一次性的飞行服务。
这一逻辑也解释了为什么近期亿元级农业低空项目的采购方多为地方国资:低空经济进入"十五五"阶段后,地方政府的参与方式正在从"发补贴"转向"买服务、建数据、做股权",农业作为最有确定性的切入点,成为国资布局的首选。
四、千亿蓝海背后的三道门槛
尽管"低空+农业"的故事讲得通,但想分一杯羹的企业仍需跨过三道现实的门槛。
资质与合规门槛:大规模作业需要无人机操作员执照、适航登记及空域报批的常态化能力,亿元级项目普遍要求投标方具备覆盖全域的服务网络与应急响应体系,小微飞防队难以独立承接。
数据能力门槛:如上所述,新一代项目的核心标的是数据而非飞行,这要求投标方具备遥感解析、AI识别、农学模型等软件能力——纯硬件思维的服务商将在新一轮招标中被淘汰。
季节性与现金流门槛:农业作业高度季节化,北方一年作业窗口集中在春夏两季,企业必须依靠多区域布局、跨作物种类经营来平滑现金流,对运营管理能力要求极高。
五、圆象判断
1.15亿元的农业低空服务项目,表面是一份采购公告,实质是低空经济商业化路径的一次确认:在所有低空应用场景中,最先跑通商业闭环的不是最耀眼的载人飞行,而是最朴素的种地飞防。对于正在寻找确定性现金流的低空企业而言,农业场景的政策支撑、付费意愿、监管友好度三重优势叠加,是2026年四季度最值得布局的方向之一。
接下来值得盯住三个信号:第一,是否有更多省份跟进发布亿元级农业低空服务招标;第二,数据采集类条款在采购内容中的占比是否持续提升——这将决定软件企业在产业链中的分成地位;第三,头部整机企业是否会向服务端延伸、与地方国资成立合资运营公司——如果发生,"低空+农业"将进入整合加速期。