低空经济企业15.7万家背后:注册量激增135.6%,淘汰赛悄然提速
图片来源:通义万相 AI生成
近日,央视财经与天眼查联合发布《企业活力大数据》,数据显示,2025年我国低空经济相关企业注册量同比激增135.6%,存量企业达到15.7万家。与此同时,智能无人飞行器制造企业融资总额超174亿元,比2024年增长45.9%。
注册激增与融资活跃构成了低空经济最直观的“热度表”。但更值得关注的,是这组数据背后正在发生的结构性变化:行业关注点正从整机制造向通信导航、反制安全、运维培训等配套环节延伸。与此同时,一场静默的淘汰赛已经同步启动。
一、注册潮与注销潮并行:谁在进,谁在出
注册量的爆发式增长,是低空经济政策红利与资本涌入的直接映射。2025年新增注册企业数量达到近五年峰值,从区域分布看,广东、山东、江苏、四川、北京位居前列。以四川为例,截至2025年,全省现存低空经济相关企业7000余家,超三成成立于1年以内。
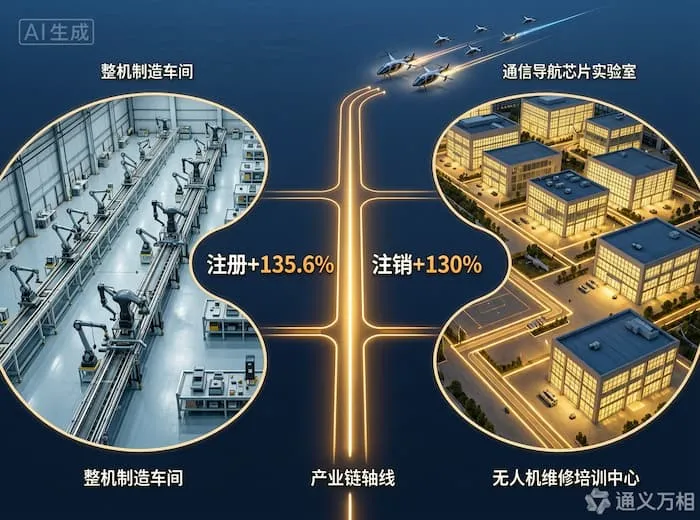
但硬币的另一面同样值得警惕。据行业统计,2025年超过1万家低空经济企业注销,同比增长130%。截至2025年11月,全国通航公司数量已降至794家。2026年7月,民航华东地区管理局一纸公告,辖区内21家通航企业被注销经营许可,名单中既有运营多年的“老面孔”,也有近年才注册的新公司。
| 指标 | 2025年数据 | 核心信号 |
|---|---|---|
| 低空经济企业存量 | 15.7万家 | 体量已成规模 |
| 注册量同比增速 | +135.6% | 创业热情爆发 |
| 注销企业数量 | 超1万家 | 淘汰赛同步启动 |
| 注销同比增速 | +130% | 出清速度与注册速度相当 |
| 通航公司存量 | 794家 | 传统通航加速收缩 |
| 智能无人飞行器融资总额 | 超174亿元,+45.9% | 资本集中流向少数赛道 |
注册与注销的增速几乎完全对称——135.6%对130%。这不是巧合,而是一个产业从“概念驱动”切换到“能力驱动”时的典型特征。注册潮代表的是“相信故事的人”涌入,注销潮代表的是“发现故事不能变现的人”退出。 两者同时发生,恰恰说明低空经济正在经历一次有效的市场筛选:没有真实产品、没有场景落地能力、没有持续现金流的“壳公司”,正在被制度门槛和市场竞争双重淘汰。这不是行业的坏消息,而是行业走向健康的第一步。
二、关注点迁移:从“造飞机”到“保飞行”
如果说前两年低空经济的焦点集中在eVTOL整机和无人机整机制造,那么2025年以来的投资数据和产业实践显示,行业关注点正在向配套环节系统性迁移。
反制安全:从“可选配置”变为“刚性需求”
随着无人机保有量突破328万架、飞行量超4530万小时,低空安全从“附加题”变成了“必答题”。2026年6月,专注于无人机反制与授时安全防护的云翔科技完成近亿元A轮融资,由玖兆投资领投,融资将用于反无人机软硬件技术迭代升级及多行业市场拓展。其核心产品覆盖固定式及便携式无人机防御系统、北斗授时安全隔离防护装置及低空管控指挥平台,已深度融入电力能源产业生态,并在各级电力枢纽场景实现规模化部署。
值得关注的是,云翔科技的技术路线具有典型代表性——团队脱胎于军方电子对抗与雷达科研体系,自研的扩跳一体反制方案可精准应对穿越机等跳频/扩频类新型黑飞目标。这意味着,反制安全领域的技术壁垒极高,且与国防科工体系的“技术外溢”高度相关。
通信导航:北斗与低空经济深度耦合
在通信导航环节,北斗高精度芯片企业正在加速向低空场景拓展。宇疆科技获数千万元A轮融资,资金主要用于北斗高精度芯片研发迭代及低空经济等新兴场景的市场拓展。必博半导体完成数亿元A轮融资,重点支持卫星互联网、低空经济、工业物联等领域的战略布局。
通信导航环节的融资逻辑与整机制造截然不同:整机企业需要适航取证才能实现收入,周期长、不确定性高;而通信导航芯片和模组企业可以先将技术应用于电力巡检、测绘、农业等已跑通付费闭环的场景,用“传统场景养低空技术” 。这种现金流结构的差异,使得通信导航配套企业的商业化节奏明显快于整机制造企业。
运维培训:人才缺口从“飞手”延伸到“维修师”
低空经济的人才结构性矛盾正在加剧。据产业调研,具备“飞行平台运维+行业数据分析”双技能的复合型人才,市场供需缺口高达68%,已成为制约技术落地的核心瓶颈。国家发展改革委数据显示,仅无人机操作员缺口就达百万级。
更值得关注的是,人才缺口已经从“飞手”环节延伸到了“维修师”环节。目前,我国民用无人驾驶航空器产品信息系统备案企业达809家,产品数量超过374万架,如此庞大的售后维保需求,维修师等人才缺口难以依靠短期职业教育或市场化培训补齐。大疆农机培训维修人员数量去年约六千人,今年数据还将继续上涨,但仍无法覆盖行业需求缺口。
地方层面的产教融合正在加速。安顺经开区贵州航鹞无人机技术有限公司独创“理论+实操+场景实战”三维教学模式,开设电力巡检无人机特色维修课程,配套200余份故障实操案例,实现学员学完即可独立检修。四川西南航空职业学院与深圳大漠大智控技术有限公司共建无人机维修“校内工厂”,探索“校厂一体”的人才培养路径。
| 配套环节 | 核心痛点 | 资本动向 | 典型企业/模式 |
|---|---|---|---|
| 反制安全 | 黑飞监管刚需,技术壁垒高 | 云翔科技近亿元A轮,玖兆领投 | 扩跳一体反制、北斗授时防护 |
| 通信导航 | 低空智联组网需求爆发 | 宇疆科技、必博半导体数亿元融资 | 北斗高精度芯片、卫星互联网 |
| 运维培训 | 维修师缺口大,培养周期长 | 产教融合模式兴起 | 安顺航鹞“三维教学”、西南航院“校内工厂” |
配套环节的崛起,揭示了低空经济一个更深层的产业逻辑——当一个行业的基础设施需求开始超越产品需求时,这个行业才真正进入规模化阶段。整机制造解决的是“有没有”的问题,配套环节解决的是“能不能持续安全运行”的问题。15.7万家企业中,真正能够造出通过适航审定的飞行器的企业屈指可数,但反制设备、通信模组、维修培训这些环节的市场容量和需求确定性,远高于整机制造。对于创业者和投资者而言,“卖水”的确定性正在超越“淘金” 。
三、资本流向的“哑铃型”结构
融资数据进一步印证了配套环节的崛起。2025年,智能无人飞行器制造企业融资总额超174亿元,比2024年增长45.9%。但资本的分布呈现出明显的“哑铃型”特征:
一端是头部eVTOL整机企业——时的科技、沃兰特、峰飞航空等企业获得大额融资,但标的数量极少,资金集中度极高。另一端是配套环节的“隐形冠军” ——反制安全、通信导航、运维培训等细分领域,单笔融资规模从数千万到数亿元不等,但标的数量多、覆盖环节广、商业化路径清晰。
产业基金层面,地方政府的出资方向也在向配套倾斜。广州设立目标总规模200亿元的空天产业投资基金,覆盖低空经济与航空航天全产业链。沃兰特牵头设立的3亿元战略投资基金,明确重点投资上下游配套企业与商业化应用场景,现已落地边界智控、松正航空等项目。
| 资本流向 | 特征 | 代表案例 | 投资逻辑 |
|---|---|---|---|
| 头部eVTOL整机 | 标的少、单笔大、周期长 | 时的科技10亿美元订单、沃兰特500架意向 | 押注适航取证后的爆发式增长 |
| 配套环节“隐形冠军” | 标的丰富、商业化快 | 云翔科技、宇疆科技、必博半导体 | 用成熟场景养新技术,现金流可预期 |
| 产业基金(政府主导) | 覆盖全链条,侧重基建与运营 | 广州200亿空天基金、沃兰特3亿战略基金 | 以资本撬动产业链协同与场景落地 |
结语:15.7万家企业的存量规模、135.6%的注册增速、174亿元的融资总额——这些数字描绘的是一个正在“起飞”的产业。但注销潮的同步加速和关注点向配套环节的迁移,则揭示了“起飞”之后更关键的问题:谁能真正飞得起来,谁只是在跑道上滑行。当竞争重心从“造出一架飞机”转向“保障一万架飞机安全飞行”,低空经济的真正壁垒才开始显现——不是产品壁垒,而是系统壁垒;不是单点技术壁垒,而是配套生态壁垒。