珠海航展“一展三区”带火低空板块:当低空经济从“空中”扩展到“海陆空全域”
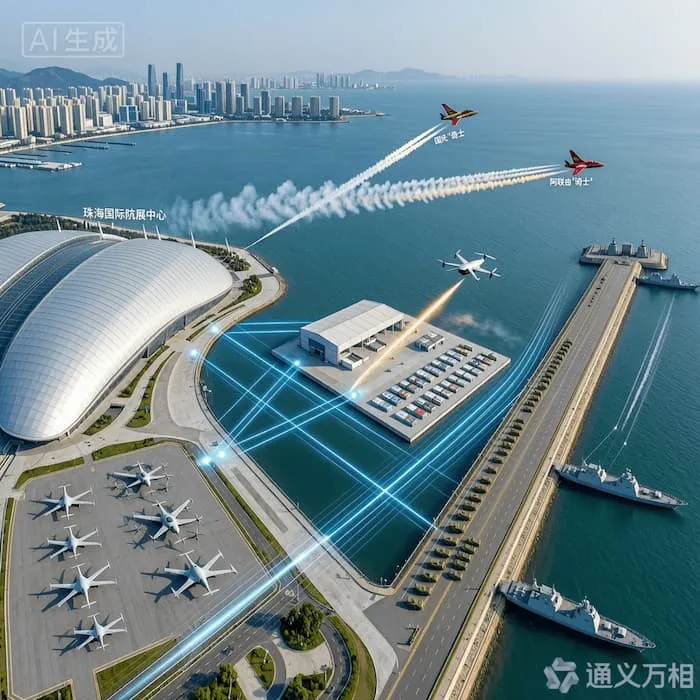
图片来源:通义万相 AI生成
2026年10月19日中午12时,第十六届中国航展门票正式开售。同一天,A股低空经济板块与军工、房地产、碳纤维一同领涨,全市场超3300只个股上涨,沪深两市成交额1.56万亿元。低空经济概念逆势爆发,华力创通、金盾股份、万丰奥威、中信海直等十余股涨停。
门票开售本身只是一个常规的展会节点。但这一届航展的布局变化,让资本市场的反应超出了“事件催化”的范畴。本届航展首次采用 “一展三区” 格局——珠海国际航展中心主展区、莲洲无人装备展示区、高栏海上装备展示区,展示范围从空中和陆地,第一次系统性地延伸到了海上。
低空经济的竞争维度,正在被重新定义。
一、“一展三区”的真实含义:低空经济的战场从“空中”变成“全域”
把三个展区的定位拆开来看,本届航展的布局逻辑远比“增加一个展区”更值得拆解。
| 展区 | 核心定位 | 关键看点 | 票价/开放方式 |
|---|---|---|---|
| 珠海国际航展中心(主展区) | 航空航天与防务综合展示 | 空军、海军多型新型装备,eVTOL与低空整机 | 个人票600元,公众日12月11—13日 |
| 莲洲无人装备展示区 | 无人机与反无人体系化展演平台 | 室内6000㎡+室外4000㎡,90家企业参展,反无装备动态演示 | 100元,12月8—10日 |
| 高栏海上装备展示区 | 首次拓展海上维度 | 海军现役舰艇静态展出,两栖装甲车等 | 免费预约,12月7—11日 |
三个展区中,莲洲是理解低空经济产业逻辑变化的关键切口。莲洲无人装备展示区的定位不是“无人机展销”,而是 “无人机与反无人体系化展演平台” 。90家企业报名参展,反无装备动态演示是最大看点——参展企业将同台呈现多种反制手段,从系统化、体系化、场景化维度集中展现无人机反制技术的最新成果与实战应用能力。
莲洲展区的真正信号,不是“无人机来了”,而是 “反无人机也来了,而且和无人机同台” 。低空经济的产业逻辑正在经历一次静默但深刻的切换:过去几年行业讨论的核心是“怎么让飞行器飞起来、飞得更远”,而莲洲展区把 “怎么让不该飞的飞行器飞不起来” 放到了与飞行本身同等重要的位置。低空经济的成熟,不是以飞行器数量的增长为标志,而是以“飞行秩序的可控性”为标志。一个只能飞、不能管、不能反的低空体系,不具备规模化运营的制度基础。莲洲的“无人+反无”同台,本质上是在为低空经济的规模化铺设安全底座。
高栏海上展区的意义则在于维度的拓展。本届航展首次将展示范围延伸至海上,中国海军依托近千米岸线静态展出现役舰艇。低空经济的“低空”,从来不只存在于城市上空和陆地之上。海上低空物流、海上能源设施巡检、海上应急救援、岛际运输——这些场景的空域条件和运行规则与陆地低空有本质差异。高栏展区的设立,意味着低空经济的应用版图正在从“陆空”走向 “海陆空全域” 。
二、资本在为什么定价:不是“航展概念”,而是“体系化能力的可见性”
10月19日低空经济板块的领涨,表面催化是门票开售与海上展区开放,深层逻辑则需要放在更长的时间轴上看。
本轮上涨的直接触发因素有两个层面。短期情绪层,特斯拉第二代Roadster搭载与SpaceX联合开发的冷气推进系统,展示了高空转体与悬停降落能力,带动“飞行汽车”叙事升温。中期事件层,珠海航展“一展三区”格局官宣与门票开售,为板块提供了明确的催化窗口。
但把这两个因素放在一起看,资本定价的对象并不是“航展”这个事件本身,而是航展布局变化所揭示的产业能力结构。
| 定价层次 | 过去的主导逻辑 | “一展三区”揭示的新逻辑 | 受益方向 |
|---|---|---|---|
| 安全与管控 | 飞行器性能参数 | 无人+反无体系化能力 | 低空安防、反制装备、空管系统 |
| 场景维度 | 城市空中交通 | 海陆空全域覆盖 | 海上低空运营、岛际物流、能源巡检 |
| 产业成熟度 | 单机产品力 | 体系化展演与实战验证 | 具备系统交付能力的整机与平台企业 |
当日涨停个股的结构提供了佐证。华力创通(卫星导航与通信)、金盾股份(低空安防与风机)、万丰奥威(通航整机与eVTOL)、中信海直(通航运营)覆盖了从基础设施、安全管控到整机制造和运营服务的全链条。资本不是在押注某一个产品,而是在押注 “低空经济从单点突破走向体系化交付”这一结构性变化。
洞察:航展“一展三区”的布局,本质上是一次产业能力结构的公开展示。莲洲的“无人+反无”回答了“安全底座在哪里”,高栏的海上展区回答了“场景边界在哪里”,主展区的整机与装备回答了“产品供给在哪里”。三者叠加,构成了一条从“能飞”到“能管”再到“能用”的完整叙事。资本市场对低空经济的定价逻辑,正在从“谁有产品”转向“谁有体系”。单一产品可以被模仿,体系化能力则具有显著的先发壁垒。
三、被低估的“反无”赛道:低空经济最确定的需求侧
莲洲展区把“反无”推到了聚光灯下,但这个赛道的重要性在产业讨论中长期被低估。
低空经济的规模化,面临一个无法回避的结构性矛盾:飞行器数量增长的速度,远快于空域管理能力建设的速度。328万架注册无人机、4530万小时年飞行量,意味着监管的复杂度在以指数级上升。在这种背景下,“反无”不是低空经济的对立面,而是低空经济得以安全运行的前提条件。
反无装备的需求方高度集中且付费意愿明确:机场、监狱、核电站、大型活动安保、军事设施、政府机关。这些场景的采购决策链条短、预算充足、验收标准清晰。与载人eVTOL漫长的适航取证周期相比,反无装备的商业化节奏更快、收入兑现更早。
| 对比维度 | 反无装备 | 载人eVTOL |
|---|---|---|
| 需求方 | 机场、军警、关键基础设施、大型活动 | 航空公司、运营商、文旅企业 |
| 采购决策 | 预算明确,验收标准清晰 | 依赖适航取证,周期以年计 |
| 商业化节奏 | 产品成熟即可交付 | 取证后才能规模化运营 |
| 收入确定性 | 较高,政府/国企采购为主 | 意向订单需转化为交付合同 |
莲洲展区邀请航天科技等企业开展无人机反制动态演示,恰恰说明“国家队”已经将反无能力视为低空经济产业布局的核心组成部分。当一家企业的产品既能“飞”又能“防”,它在低空经济安全体系中的位置,就远比单纯的整机制造商更具不可替代性。
低空经济最确定的需求,可能不在“让更多飞行器飞起来”,而在 “让不该飞的飞行器飞不起来” 。反无赛道的商业逻辑与网络安全高度相似:攻击面的扩大,必然驱动防御侧的开支增长。随着低空飞行器数量的持续膨胀,反无装备将从“专项采购”逐步演变为机场、城市、关键基础设施的标准配置。莲洲展区把反无动态演示放在核心位置,本质上是在向产业界和资本市场传递一个信号:低空经济的“安全侧”,正在从配套项升级为独立的产业赛道。
四、从“事件催化”到“产业验证”:航展之后看什么
航展门票开售带来的板块行情,具有事件驱动的典型特征——窗口明确、情绪集中、持续性取决于后续催化。12月7日至13日展会期间,密集的新装备亮相和飞行演示将为板块提供持续的关注度支撑。
但事件催化之外,更值得跟踪的是“一展三区”所揭示的产业趋势能否在展会之后获得实质性验证。
| 验证维度 | 航展期间观察指标 | 航展后的跟踪方向 |
|---|---|---|
| 反无体系化 | 反制动态演示的实战化程度、参展企业结构 | 机场/关键基础设施反无采购订单的落地节奏 |
| 海上低空场景 | 海上装备与低空飞行器的联动展示 | 海上低空物流、能源巡检的试点项目进展 |
| 整机与体系交付 | eVTOL与无人机的飞行演示成熟度 | 适航取证进度、交付合同转化率 |
| 全域管控能力 | 空管、通信导航、安防系统的协同展示 | 跨区域低空管理平台的建设与联网进展 |
本届航展的规模本身也提供了产业厚度的参照:室内展览面积近15万平方米,室外展览及保障区域增至33.5万平方米,近50个国家和地区的超1100家企业参展,参展装备超3000件,“首展”“首秀”占比约10%。规模的增长是量的积累,而“一展三区”的布局变化则是结构的质变。
结语:珠海航展“一展三区”带火低空板块,表面上是门票开售与事件催化的共振,深层则是低空经济产业逻辑的一次公开校准。莲洲的“无人+反无”同台,回答的是“安全底座在哪里”;高栏的海上展区,回答的是“场景边界在哪里”。当低空经济的竞争从“谁的飞行器飞得更好”扩展到“谁能在海陆空全域安全地飞、管住不该飞的”,产业的评价体系就完成了一次从产品力到体系力的跃迁。资本市场当日的领涨,定价的正是这种体系化能力的可见性——而12月的珠海,将是这种能力第一次被集中检阅的时刻。