4吨级量产机下线、深创投押注、110架订单——当聚光灯还在eVTOL上,货运无人机已经悄悄跑完了商业闭环
图片来源:通义万相 AI生成
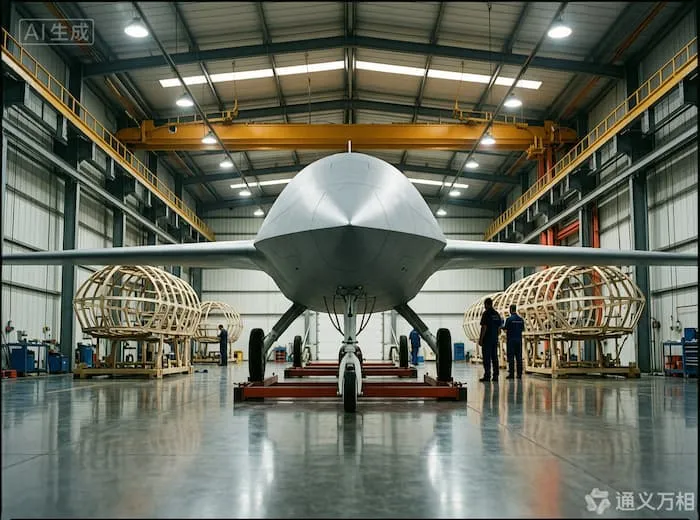
10月29日上午,渭南总装厂房内,一架最大起飞重量4吨、有效载重2吨的银灰色无人运输机缓缓露出全貌——华鹰航空HE-1A首架量产机正式下线,我国吨级商用无人运输机由此从"研制型号"转入"批量生产"。渭南市委书记、市长和深创投执行总经理共同为新机揭幕,这个场面没有多少媒体追,却可能是2026年低空经济里最具现金流含量的一次下线。
HE-1A由陕西华鹰众行航空科技有限公司自主研制,2024年9月平台验证机完成首飞,此次下线的量产机意味着设计状态全面冻结、工艺路线与供应链协同全部跑通,同型机生产具备了可复制的工业化基准。按计划,该机型将于12月以真机亮相珠海航展,年底前完成量产型首飞,力争2027年底前取得型号合格证。
而真正值得关注的不只是这一架飞机,而是它背后正在成形的一组数据:累计签约订单110架、总装基地3条产线达产后年产超100架、5.3亿元A轮落地、新一轮融资即将启动、核心团队来自运-20和C919重点型号。这五组数字拼在一起,指向一个被载人eVTOL聚光灯长期遮蔽的事实——货运赛道正在用真实订单和量产能力,悄悄跑完载人赛道还没跑完的那段路。
一、事件拆解:HE-1A量产下线的四层意义
图片来源:通义万相 AI生成
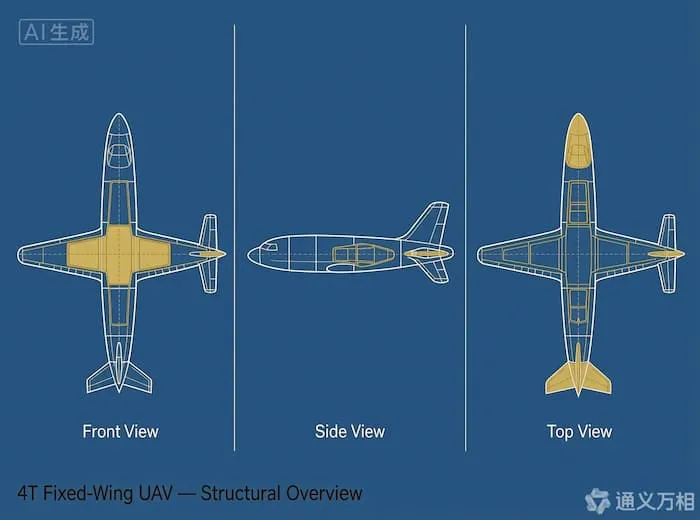
产品参数:为什么是4吨、2吨、50%商载系数?
| 参数维度 | HE-1A | 参照系 |
|---|---|---|
| 最大起飞重量 | 4吨 | 吨级货运eVTOL的2倍以上 |
| 有效载重 | 2吨 | 城际干支线运输的经济门槛 |
| 商载系数 | 超50% | 超过传统涡桨支线货机水平 |
| 应用场景 | 城际干支线运输 | 省际物流、海岛补给、应急投送 |
| TC取证目标 | 2027年底前 | 2026年3月已获民航西北局受理 |
商载系数超50%是一个容易被忽视的关键指标——在货运航空里,商载系数直接决定单位公斤公里的运输成本。一架商载系数40%的飞机和一架50%的飞机,同样航程的燃油(或电力)成本可以相差20%以上。HE-1A把商载系数做到50%以上,意味着它在吨级货运这条赛道上,具备和传统支线货机同台竞价的基础。
资本结构:陕西国资+深创投+严建亚的"铁三角"
根据企查查披露,华鹰航空2026年5月完成超5亿元A轮,投资方阵容罕见地密集:深创投、开源证券、陕财投、和翎资本、西安财金、汇通基金、越秀产业基金、西高投、陕西交控资本、唐兴资本、宏源汇富创投、浦银国际、金浦投资、容亿投资等超过20家机构同时进入。9月19日,公司注册资本从5000万元增至9416.67万元,新增陕西财投、陕西低空航飞产业基金、陕西省汇创上市后备企业基金等股东,同时企业类型变更为"其他有限责任公司",并入选2026年省级上市后备企业名单。
公司实控人为2025年度"陕西首富"严建亚,其同时是三角防务(军工锻件)和巨子生物(港股)两家上市公司的实控人。这一资本结构非常有代表性:产业资本+地方国资+头部市场化VC三线并进,同时把军工供应链、医疗器械等成熟产业的现金流背景注入低空整机创业——这可能是低空整机厂穿越"长适航周期"最现实的资本模板。
适航路径:吨级载重国内尚无取证先例
HE-1A的TC申请2026年3月获民航西北地区管理局受理,是国内少数进入正式审定程序的大型无人运输机项目;而吨级载重这一量级,国内尚无取证先例。这意味着华鹰航空在完成取证的同时,事实上也在参与定义中国吨级无人运输机的适航标准——这是一条比载人eVTOL更轻、但也更容易形成先发话语权的监管卡位路径。
产能卡位:5万平方米厂房+3条产线
渭南总装基地厂房面积达5万平方米,布局3条生产线,全部达产后年产能超100架,同时带动结构件、复合材料、机载系统等配套产业向当地集聚。在"产能先于订单、订单先于取证"的重资产行业里,把产能提前建好,本身就是对下游物流客户最直接的商业承诺——这也是渭南从"产业承接地"升级为"整机出产地"的关键跳板。
二、赛道全景:货运已经跑到哪里,载人还在哪里?
图片来源:通义万相 AI生成
把HE-1A下线放回2026年低空货运的整体版图,可以看到一条清晰的产业链跃迁线。以适航进度、运营规模、盈利模型三个标尺衡量,货运赛道在每一项上都领先载人赛道至少2—3年。
| 企业/机型 | 吨位 | 适航进度 | 商业化进展 | 资本支撑 |
|---|---|---|---|---|
| 华鹰航空 HE-1A | 4吨级 | TC受理(2026年3月),2027年底目标取证 | 首架量产机下线,签约110架,12月亮相珠海航展 | 5.3亿A轮(深创投、陕财投等20+机构) |
| 峰飞航空 V2000CG凯瑞鸥 | 2吨级 | TC+PC+AC"三证齐全"(全球唯一吨级) | 9月与零界航空、皖江金租签30架订单,全国首例融资租赁交易 | 宁德时代战略投资+持续融资 |
| 联合飞机 镧影R6000货运版 | 6吨级倾转旋翼 | 适航取证关键进展 | 2026年营收随场景落地翻倍增长 | 集团化支撑 |
| 时代飞鹏 FP-98"狮子座" | 1.5吨级 | 已获TC并交付 | FP-981C在阿曼完成跨海医疗物资运输(200公里/1.5小时) | "双1000、双100、双10"三段式战略 |
| 御风未来 M1B货运型 | 1吨级 | 预计2026年内取证 | 2027年启动批量交付 | 持续融资 |
| 微至航空 WZ500云熊 | 1.5吨级 | 累计验证飞行超12000公里 | 中标融通特种物流,粤琼跨海航线(阳江—文昌)试航 | 央企入库供应商 |
这张表透露的信号比单个事件更值得琢磨:2026年低空货运的关键词,已经从首飞、样机、航程、载重,切换为订单、交付、融资租赁、航网、常态化运营。9月峰飞与皖江金租达成的30架V2000CG采购协议采用融资租赁模式,是全国首例通过融资租赁完成的吨级eVTOL交易——这意味着货运无人机正在复制商用航空"制造商—金融机构—运营商"的经典三角模型。
三、被低估的现金流:货运vs载人的三笔账
第一笔账:适航门槛
货运航空器不载人,安全风险等级低,适航审定要求显著宽松。峰飞V2000CG早在2025年7月就集齐三证并交付商业运营;而载人eVTOL头部机型沃兰特、时的科技预计2027年前后才能拿到TC,规模化商业运营至少要到2028年之后——仅适航一项,货运就领先2—3年。
第二笔账:运营规模
末端配送领域,顺丰丰翼已开通500余条无人机航线、累计飞行超100万架次、运输货品超520万件;美团无人机商业化订单超90万单、覆盖12个城市;京东物流京蜓系统2026年一季度完成配送订单2960万单、服务半径延伸至1243个县级行政单元。城际货运领域,峰飞武汉至阳新常态化航线累计安全飞行超4万公里,深圳至万山群岛跨海航线累计飞行超600架次、运送货物近百吨。
反观载人场景,全国投入常态化商业运营的载人eVTOL航线不足50条,且绝大多数为景区观光、短途体验,单条航线日均飞行架次普遍不足10架次。
第三笔账:盈利模型
根据行业调研,末端无人机配送在规模化运营下单件包裹成本可降至0.78—1.14元,低于人工配送的1.85元/单;跨海支线物流场景中,深圳至万山群岛航线年飞行600架次即可跨过盈亏平衡点,重资产购机模式回本周期3—4年,轻资产运营模式仅需12—18个月。
载人场景则完全是另一番景象。以亿航智能为例,2026年一季度总收入2570万元、归母净亏损扩大至1.264亿元,股价当日跌超23%;当季收入里约40%来自22场无人机编队表演——一家被投资人当作"空中特斯拉"追捧的公司,现阶段还在靠"放烟花"补贴家用。
| 对比维度 | 货运无人机赛道 | 载人eVTOL赛道 |
|---|---|---|
| 适航领先时间 | 已集齐三证并交付(峰飞V2000CG) | 头部机型预计2027年前后拿TC |
| 运营规模 | 百万架次级累计飞行 | 演示、体验飞行为主 |
| 单场景盈利 | 末端配送、跨海支线已验证盈亏平衡 | 普遍依赖政府补贴与景区分成 |
| 回本周期 | 轻资产运营12—18个月 | 行业普遍预计5—8年 |
| 资本叙事 | "现金牛",靠订单与运营说话 | "梦想股",靠估值与融资续命 |
四、对三类主体的三点启示
图片来源:通义万相 AI生成
对物流企业:现在是切入低空货运的最佳窗口,但切入方式比时机更重要。不要试图自建机队重资产入场——华鹰、峰飞们的A轮融资规模已经把重资产门槛抬到5亿级。更现实的路径是与整机厂或金租平台合作,以"运力采购+航线包销+场景数据反馈"的轻资产模式切入,用自身物流网络做航线密度,用整机厂的TC证做合规兜底。顺丰丰翼、美团、京东已经验证了这个模式的末端可行性,下一步的机会在城际干支线。
对投资机构:把"现金流验证"作为低空整机标的的核心尽调指标。2026年下半年是低空整机融资的分水岭——载人eVTOL的投资逻辑正在从"故事估值"转向"订单验证+适航里程碑",而货运赛道的投资逻辑已经是"订单签约率+产能爬坡+单机经济模型"。华鹰航空5.3亿A轮能一次性引入20多家机构,本质上是因为它把"4吨级量产能力+110架订单+军工级团队背景"打包成了一个可尽调的现金流模型。建议投资人在评估下一个低空整机项目时,直接要求提供TC受理函、在手订单明细和单机经济模型三件套,缺一项都要谨慎。
对地方政府:抓住"整机厂迁出一线城市"的窗口期,用产能与场景换落户。华鹰把"总体设计在西安、总装下线在渭南、配套体系辐射全国"作为布局模板,说明一线城市的产业承载力已经不足以支撑低空整机的规模化扩产。对二三线城市而言,比拼的不再是税收减免和土地优惠,而是能否提供专属试飞空域、量产厂房、配套供应链集群和首批订单四件套。渭南、芜湖、荆门、石排等城市的打法值得研究:它们共同的特点是把"场景"作为招商引资的筹码,而非把"政策"作为筹码。
五、圆象观察:低空经济的"现金流革命"已经从末端杀到干支线
复盘2026年低空经济的叙事迁移,可以看到一条清晰的路径:2024年整机厂炒"首飞视频"、2025年炒"适航证"、2026年上半年炒"载人试飞"、而2026年下半年,行业的真正主战场已经悄悄切换到货运的"现金流验证"。
这条主线的起点是末端配送——顺丰丰翼、美团、京东用百万架次级的运营数据证明了低空物流在末端场景的经济性;中段是跨海支线——峰飞武汉至阳新航线、微至航空粤琼航线、中信海直大连长海群岛航线用真实货运订单验证了1—2吨级机型的常态化运行;而10月29日华鹰HE-1A量产下线,则把这条主线的终点推进到了4吨级干支线运输的工业化供给阶段。
从末端到支线再到干支线,低空货运在18个月里完成了别人用一个十年才能跑完的商业化阶梯。华鹰航空110架订单背后的真正含义,不是"中国造出了大载重无人机",而是中国低空货运第一次具备了从"玩具"到"运力"的工业化交付能力。
圆象的预判是:未来12个月,低空货运赛道将出现三个明确信号——
吨级货运eVTOL的融资租赁交易将快速复制,金租、航租将成为低空货运机队扩张的主要资金来源,"制造商—金租—物流运营商"的三角结构将从首例走向标配;
跨海、跨省、跨山地等"地面交通绕不过去"的场景将成为干支线货运的首批规模化落地,粤港澳大湾区、长三角海岛群、西南山区将率先形成区域航网;
货运赛道可能出现2027年前后首批实现独立盈利、冲刺IPO的低空整机企业,华鹰航空已入选省级上市后备企业名单,这是一个明确的卡位信号。
低空经济的下一个十亿美金故事,不一定长着载人eVTOL那张性感的脸。它更可能是一架没有人坐、装着两吨货物、在凌晨跨海飞行、回本周期只需18个月的银灰色无人运输机。
信源来源:华鹰HE-1A量产下线核心事实sohu.com、资本结构与严建亚背景sohu.com、峰飞V2000CG三证与30架融资租赁交易wurenjijiashiyuan.com、货运vs载人三标尺对比(适航/运营/盈利)163.com、亿航一季度亏损数据toutiao.com、联合飞机与时代飞鹏进展com.cn、微至航空粤琼跨海航线aamshanghai.com。所有数据均来自2026年10月29—30日公开报道与企查查工商信息,未采用未经核实的传闻信息;文中"现金流革命"“三角模型”“区域航网预判"等观点为圆象独家分析视角,建议发布时明确标注"圆象观察”。
本文关键事实
- 一架商载系数40%的飞机和一架50%的飞机,同样航程的燃油(或电力)成本可以相差20%以上
- 根据企查查披露,华鹰航空2026年5月完成超5亿元A轮,投资方阵容罕见地密集:深创投、开源证券、陕财投、和翎资本、西安财金、汇通基金、越秀产业基金、西高投、陕西交控资本、唐兴资本、宏源汇富创投、浦银国际、金浦投资、容亿投资等超过20家机构同时进入
- 9月19日,公司注册资本从5000万元增至9416.67万元,新增陕西财投、陕西低空航飞产业基金、陕西省汇创上市后备企业基金等股东,同时企业类型变更为"其他有限责任公司",并入选2026年省级上市后备企业名单
- 以亿航智能为例,2026年一季度总收入2570万元、归母净亏损扩大至1.264亿元,股价当日跌超23%