中科创星领投、松江国投跟投超亿元级A轮,载人eVTOL寒潮中押注倾转涵道翼——上海国资正系统性重定价"少数派"。
同一天里,互翔投资把天使轮给了主攻大型货运eVTOL交易与运力服务的零界航空,杭实集团领投了追梦空天的A+轮——这是低空资本第三次挪位置:不比谁先拿证,也不比谁能帮别人拿证,开始比谁能把已经造出来的机队,变成一张能周转、能算残值的资产表。
浙江把160个以上公共无人机起降场、20条低空旅游航线和一个"空中瞰浙"品牌,写进了2026—2030年的交旅融合促消费方案——这不是又一份低空产业规划:真正的变量是牵头口径从"造飞机、建园区"换成了"促消费",验收标准也从产值变成了客流和起降场数量。
一家既非传统航空枢纽、也不是eVTOL主机厂聚集地的城市,却在同一周内拿下全国首批北斗规模应用试点、亮出自治区10亿元商业航天与低空经济子基金,并一次性发布42项产需对接清单(含32项产业投资、10项实景应用)——这是低空经济进入"政策精算"阶段最直白的一则注脚:资源型地区不再拼整机,而是把"空域+北斗"打包成可招商、可落地的资产包。
一座非低空“优等生”城市,把支持政策写成了明码标价的清单:10.01亿元产业基金打底,低空物流航线每条补5万元、载人航线每条补10万元,还顺手签下北京天隼创翼整机制造项目、达产年产垂起固定翼无人机300架。这是低空招商从“给地给楼”进入“按航线算账”的信号——地方之间的抢跑,已经开始比精细度了。
2026郑州航空航天产业科技大会上,河南、湖北、湖南、安徽、江西、武汉等中部省市签下航空航天产业协同创新合作协议,聚焦产业链共建、联合攻关、成果转化五大任务,计划三年形成实质协作网络;河南已设立20亿元低空产业基金,郑州、安阳两个国家级通航示范区入驻企业超200家——这是中部第一次把"各自为战"的低空与通航资源,摆成了可以统一调度的"一盘棋"。
华鹰HE-1A量产下线,4吨级无人运输机110架订单、5.3亿A轮——货运赛道正用现金流打破eVTOL的叙事垄断。
民航局10月26日发文为低空飞服员设本科门槛、432学时培训——低空"塔台员"从兼职走向职业化的拐点已至。
庆为航空半年连融三轮,蚂蚁、高瓴、中信建投集体押注——低空资本正从整机热闹中抽身,加仓"能取证"的核心机载环节。
多数城市的低空配送停在一两条“示范航线”上,余杭把起降点铺到了主要城区和重点商圈全覆盖。航线可以随时开,起降点的密度才是别人抄不走的底牌。
深圳企业擅长定义产品、拿到订单,但一架吨级eVTOL从图纸走到适航取证,需要一片能“即报即飞”的天空、一条水陆双域的跑道,和一个步行可达的审定中心。崇州把这套东西打包成了一张“产业地图”
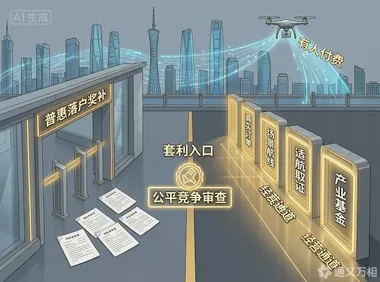
多地普惠落户奖补被公平竞争审查清退,补贴竞赛转向场景与订单驱动的筛选机制。