9月中旬苏州、杭州百亿级低空基金密集进入投放期,返投比例、航线配套、订单绑定等对赌条款曝光,地方国资正用真金白银重排行业座次。
9月17日前后低空安防话题升温,反制装备、监管平台、体系化治理方案密集落地,安全产业正从配套升级为低空经济第二增长曲线。
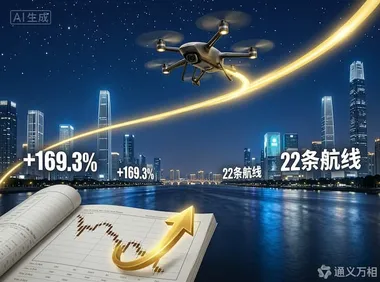
闪送Q2无人机订单环比暴涨169.3%,成为首家可从上市公司财报中验证低空物流商业模型的企业,估值底与业务拐点罕见背离。
上半年无人机实名登记破478.8万架、飞行时长增8%,单机性能不再是护城河,机队协同效率正成为新一轮产业定价锚。
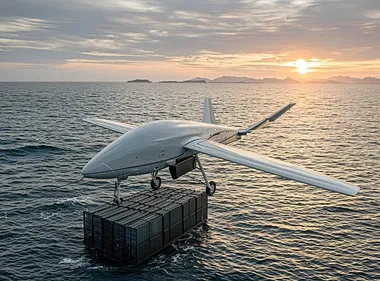
时代飞鹏"射手座"在阿曼完成全球首次200公里跨海岛运输并签下批量采购合同,但海外商业化闭环的真正考验才刚开始。
公司的低空业务正由“点状探索”向“系统构建”发展,已服务全国20余座城市,覆盖京津冀、长三角、珠三角等重点区域。
当无人机配送从“地方试点”写入国家物流网建设的顶层文件,低空物流正在完成从“场景验证”到“国家基建”的关键跃迁——而通信业,正在成为这条新赛道上的“第一受益人”。
当“无人机商业运营”从地方性试点写入国家物流网建设的顶层文件,低空物流正在完成从“场景验证”到“国家基建”的关键跃迁——而这场跃迁的终点,不是“多飞几条航线”,而是“把无人机配送变成国家物流网络的标准配置”。
从“地方探索”到“国家规划”再到“战略核心”,低空经济正在经历一场从“政策红利”到“产业红利”的深刻转型。
龙华集聚近450家低空企业,建成225处起降设施,美团无人机累计订单超100万单,上半年物流飞行近20万架次,增速60%。
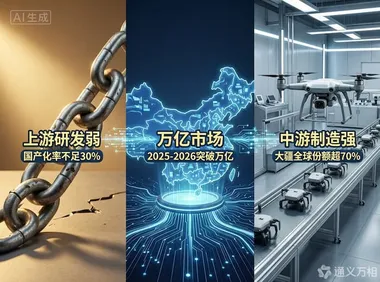
当1.5万亿的“规模底座”遭遇不足三成的“自主心脏”,低空经济必须回答一个比“飞多高”更底层的问题——飞多远,取决于供应链能撑多久。
当1.5万亿元市场规模与328.7万架注册无人机的产业底座,遭遇核心部件整体国产化率不足30%、航空电机与电控系统对外依存度超70%的结构性短板——一场由国资委主导、央企集体参与的“补链强链”行动已经全面打响。