产业图谱自动补全
本周产业信号完成了从“硬件叙事”到“报表叙事”的切换——财报、航线账本、数据资产入表三份“财务口径文件”接连落地,低空经济第一次可以被当作一门生意来审读。
多家低空运营主体本周完成运行数据资产入表与登记,评估价值合计超4亿元——当飞行记录从“合规留痕”变成“可质押、可交易、可折旧的资产”,低空经济的价值坐标开始第二次重估。
国内首条常态化载人eVTOL跨海航线披露运营数据:季度飞行架次、上座率、单座边际成本全公开——载人低空交通从“体验品”走向“通勤品”的临界点,第一次有了可计算的坐标。
四季度地方低空新基建集中招标启动,首批87个项目总投资超210亿元——软件与服务类占比首次超过40%,低空基建的采购逻辑正在从“盖房子”转向“买能力”。
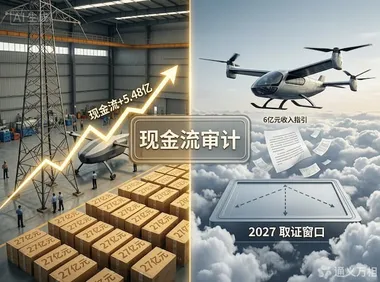
三家工业无人机半年营收27亿现金流跑通,亿航撤回6亿指引,2027取证窗口分化加剧。
空管平台上线、分级保费落地之后,行业的下一个分水岭不再是飞机和空域,而是算力与模型——低空竞争正在从“物理基础设施”转向“智能基础设施”。
国内首个与气象合规等级挂钩的低空分级保费产品落地深圳——保险公司开始用费率为安全能力定价,低空运营的“信用分层”时代正式开始。
政策端新质生产力意见再提健康有序发展,空域管理、反制系统、微型航空发动机获资本聚焦;低空经济竞争从“谁能飞得更早”转向“谁能飞得更稳、管得更清楚”
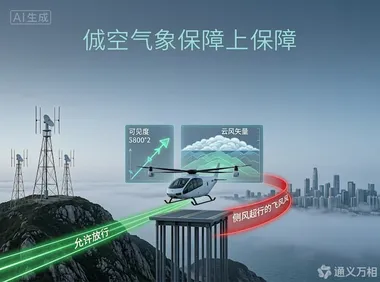
低空气象服务新规实施满月,起降点最低能见度、侧风、颠簸阈值首次成为运营硬约束——合规成本上升的另一面,是保险费率与航线审批的确定性回报。
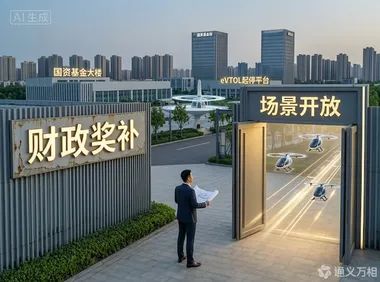
光明区暂停生态培育补贴条款,杭州、广州等多地跟进,低空招商从拼补贴转向拼场景。
出口CAGR 22.7%、A股境外收入290亿只是第一层,高域敦煌、汇天阿联酋沙盒、香港Sandbox Connect揭示的是第二层——模式与规则的输出。
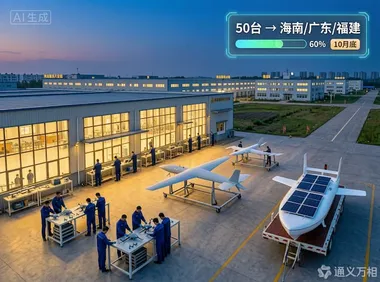
国庆假期不停工,向海南、广东、福建加急供货,50台无人机与无人艇订单预计10月底交付——当多数县域低空经济还在“建园区、等企业”时,无棣用一条已经跑起来的产线证明:低空制造在县域的落地,拼的不是政策力度,是订单响应速度。