全国统一的“低空安全网”开始织了:从“反制”到“治理”,一场被低估的产业大洗牌
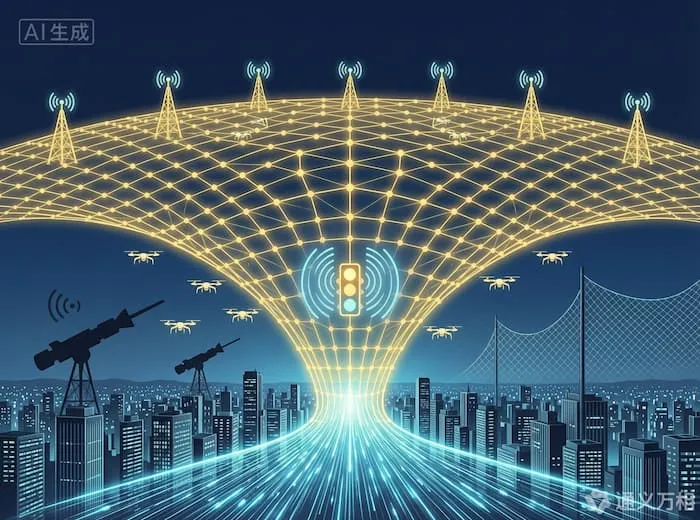
图片来源:AI生成
一、一个老话题的新坐标——从"要不要管"到"怎么管好"
低空飞行量的爆发式增长,正在把"安全治理"从幕后推向台前。综合9月中旬以来的公开信息,低空安全(Low-altitude Security,简称LAS)作为独立产业议题的能见度显著上升:
宁波模式给出量化目标:9月11日"2026低空安防体系建设交流活动"上,宁波明确提出到2027年低空飞行量达到20万小时/年、产业规模100亿元的目标,其底座是已建成的2600个RedCap基站、1700个5G-A基站,以及累计处置违规飞行137起的"极目"低空监管平台——飞行量目标与安防能力被放在同一个承诺里捆绑发布;
行业共识出现措辞转向:同场活动中,融鼎岳总经理邱志坚的表述被多家媒体转载——治理低空安全不能靠"刑警式"的发现与封堵,而应靠"交警式"的规划与疏导,构建预防为主、处置高效的体系化、全域化综合治理;
标准与检测体系加速补位:9月16日前后,北京、深圳等地密集开展反无人机装备检测认证、电磁安全合规等主题会议与培训,第三方检测机构开始批量发布低空安防产品认证服务。
单看每一条都是常规行业新闻,但放在9月17日这个时间点串起来看,信号已经足够清晰:低空安全正在完成从"配套产业"到"独立赛道"的身份切换。
二、用"交通治理"框架重读低空安全,三个被低估的产业真相
行业里习惯把低空安防理解为"反制无人机"——雷达探测、无线电干扰、捕获网枪。但"交警式"治理的提出,实际上引入了一个更完整的参照系:地面交通治理从来不只是"抓违章",而是一套"规则制定—信号系统—执法体系—保险救济"四位一体的基础设施。用这个框架重新扫描低空安全产业,会看到三个被普遍低估的真相。
真相一:真正的市场大头不是"反制装备",而是"数字交管系统"
对比地面交通的投入结构,可以看清低空安全产业的真实构成:
| 地面交通体系(参照) | 低空安全对应赛道 | 市场属性 | 当前成熟度 |
|---|---|---|---|
| 红绿灯、电子警察、测速 | 探测雷达、5G-A感知网、频谱监测 | 一次性基建投入 | 快速铺开(宁波2600个RedCap基站即为样本) |
| 交管指挥中心 | 低空飞行监管服务平台(如"极目") | 持续运营+订阅收入 | 市级平台试点期,全国复制刚启动 |
| 违章执法与处罚体系 | 违规飞行识别、溯源、处置闭环 | 服务外包+装备耗材 | 处置标准尚未全国统一 |
| 交强险与事故救济 | 低空保险、责任认定、精算数据 | 金融化、长周期 | 精算数据严重不足,产品稀缺 |
| 驾照与培训体系 | 操控员执照、低空物流员等新职业 | 教育+认证长尾 | 缺口超百万,政策明确扩容 |
结论不言自明:反制装备是这门生意的"摄像头",而监管平台、保险精算、培训认证才是"交管局"——前者是一次性买卖,后者是持续几十年的现金流。当前资本和市场注意力扎堆在前者,而后者的窗口才刚刚打开。
真相二:安全能力正在成为地方低空经济的"招商货币"
宁波把"20万小时飞行量目标"和"137起违规处置记录"捆绑发布,这个细节值得反复品味——它意味着地方政府已经开始意识到:没有安全能力背书,飞行量承诺就是空头支票。空域开放的前提是管得住,管得住的证据是有一套可展示的监管平台、感知网络和处置记录。
由此推演,低空安防能力正在成为地方争夺低空产业资源的前置资质:申请 more 航线、争取 more 试点、吸引 more 运营企业落地,都需要先交出"安全答卷"。这解释了为什么安防体系活动会先于更多商业场景落地而升温——安全是低空经济所有其他故事的首付。
真相三:"预防为主"的定调,把市场从千亿级推向了基础设施级
"刑警式"与"交警式"的区别,本质上决定了这个市场的大小:前者是事件驱动的装备采购,规模受限于"出事次数";后者是体系驱动的常态建设,规模对标的是全国低空飞行总量的治理成本。按交管系统的投入强度类比,一个飞行量20万小时/年的城市,其低空数字交管体系的年化投入将远超反制装备采购——当治理逻辑切换,市场空间随之换挡。这与此前"协同账"的行业判断同源:低空经济拼到最后,拼的都是"组织能力",而安全治理正是组织能力的底线部分。
三、产业数据交叉验证:安全赛道的三重驱动已经同时就位
需求侧:飞行基数决定安全刚需——上半年全国实名登记无人机478.8万架、飞行2641.4万小时,基数越大,黑飞、扰航、坠落事件的发生概率与治理成本同步上升,安全投入是飞行量的函数而非可选项;
供给侧:技术底座已具备"交警化"条件——5G-A通感一体基站让"每一架无人机可被看见"成为现实(识别准确率已达98%),RedCap降低组网成本,AI识别让违规行为可自动取证,技术曲线恰好走到治理模式可切换的临界点;
制度侧:法律分工已经明确——新民航法第225条确立省级政府承担属地安全监管责任后,安全治理从"中央的事"变成"地方的钱袋子和政绩账",地方财政投入的主动性被制度性激活。
三重驱动同时就位,在低空经济其他细分赛道上还未出现过——物流缺成本验证,载人缺适航进度,而安全赛道的需求、技术、制度三要素目前是齐的。这可能是未来12个月内,确定性最高的一条低空细分主线。
四、安全赛道的机会地图
1. 感知与反制装备商:从"卖设备"到"卖组网"
单点反制设备的采购逻辑正在被"城市级组网方案"替代——雷达、频谱侦测、光电跟踪、干扰处置需要按空域特征定制化组网。具备多传感融合+城市级交付能力的厂商将拿走主份额,单品类设备商面临被集成或出清。
2. 监管平台运营商:市级平台是下一个"数字政务"级市场
参考"极目"平台模式,每个地级市都需要一个低空监管服务平台,且平台需要持续运营、迭代、对接上级数据。这构成一个类似"智慧城市总集成"的长周期市场——平台建设费只是一次门票,数据运营、空域规划服务、应急响应外包才是持续收入。具有政务大单交付经验的系统集成商具备天然优势。
3. 低空保险与检测认证:数据稀缺期的"卡位生意"
当前低空保险定价缺乏精算数据支撑,检测认证标准尚在补课。谁先积累起运营数据(处置记录、事故率、机型可靠性),谁就掌握未来十年的定价权——第三方检测机构、保险科技公司在这个阶段的卡位价值,远大于短期营收。
4. 对投资人的提醒:警惕"反制概念"的估值陷阱
安防概念股常在事件驱动下脉冲上涨,但真正符合"交警式治理"方向的是平台运营、感知组网、保险数据三类资产。用"是否具备城市级交付案例、是否有持续运营收入"两个标准过滤,可以滤掉大多数纯概念标的。
五、三个观察指标
市级低空监管平台的全国批复节奏:继宁波"极目"、襄阳飞行服务中心之后,第四季度是否出现成批城市获批建设,将确认这一市场从试点进入放量期;
低空保险首批标准化产品落地:哪家险企率先推出基于运营数据的低空责任险标准条款,标志着精算数据壁垒开始形成;
"交警式治理"是否进入政策文本:这一表述目前停留在行业会议层面,一旦出现在部委文件或地方低空安全条例中,即是整个治理逻辑切换的官方确认信号。
低空经济的故事讲到第九个月,产业界已经回答了"怎么造、怎么飞、怎么运、怎么赚";而安全治理要回答的是最后一个、也是最不容出错的问题——"怎么让这一切可持续"。反制装备的枪声曾经定义过这个市场的雏形,但"交警式"的信号灯、指挥中心和保险单,才会定义它的终局。织网的时候到了,而网比枪值钱。