eVTOL赛道迈入规范期:“打飞的”还要等多久,答案藏在数贸会的四条技术路线里
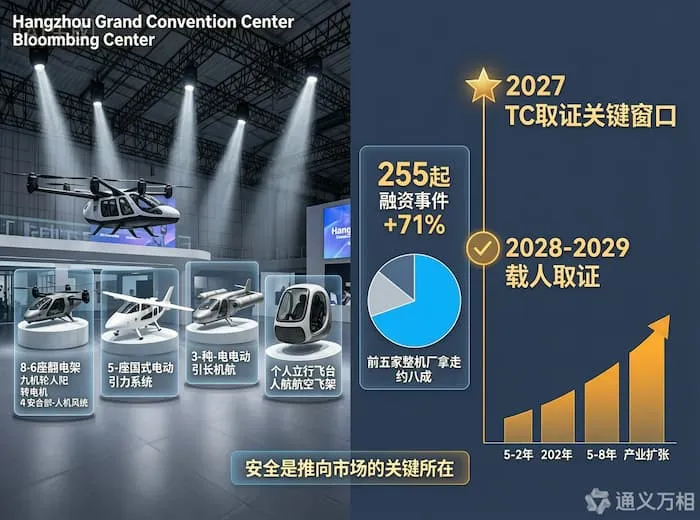
图片来源:通义万相 AI生成
2026年9月23日至27日,第五届全球数字贸易博览会在杭州举行。数智出行展区内,蓝色向量SKYLA V30、亿维特ET9、追梦空天DF3000“游龙”、酷飞站姿飞行器等多款eVTOL真机集中亮相,参展的低空经济相关企业超过100家。
但比展品本身更值得逐层拆解的,是行业基调的转变。多家企业负责人在展会期间向第一财经记者表示,当前行业发展的首要任务是保障飞行安全,需要先完成一系列技术可靠性验证,排队等待适航取证——“行业正从爆发期转入规范期”。受访企业预判,行业内3至5年会出现比较好的试点示范,5至8年将迎来产业扩张。
而这个“规范期”的产业底色,由两组数据构成:2025年低空经济赛道全年融资事件255起,同比增长71%,创下历史新高;2026年上半年国内低空经济领域总融资规模达292.89亿元,但前五家整机厂拿走了约八成的钱,真正从事eVTOL整机研发制造的企业仅约五六十家,未来5年全球约90%的整机企业将出局。
四条技术路线同台:混动、纯电、分体式、站姿,各押各的赛道
数贸会现场展示的eVTOL产品,在构型和定位上呈现出明显的差异化,而各家的差异化选择,本质上是对“商业化场景在哪里”这个问题的不同回答。
| 产品 | 企业 | 动力路线 | 构型 | 关键参数 | 取证/交付节奏 |
|---|---|---|---|---|---|
| SKYLA V30 | 蓝色向量 | 纯电 | 倾转旋翼 | 6座,2.5吨级,航程260km,航速320km/h | 全尺寸验证机8月下线,年底首飞 |
| ET9 | 亿维特 | 纯电 | 复合翼 | 5座,航程240km,800余架次试飞 | 2027年底货运取证,2028-29载人取证 |
| DF3000“游龙” | 追梦空天 | 混动 | 倾转旋翼 | 航程1000km | 工程样机完成混动模式首飞 |
| Urban站姿飞行器 | 酷飞 | 纯电 | 站姿载人 | 理论最大高度400-500米 | 已获CE/FCC认证,小批量交付 |
蓝色向量的SKYLA V30定位“隔山隔海”的城际出行场景。品牌经理江瑞向第一财经记者描述了一个具体的算账方式:“从阿里西溪园区到萧山国际机场打车要1个小时以上,但坐上我们的eVTOL只要二十分钟左右”。全尺寸技术验证机已于8月底下线,计划年底首飞。展会期间,公司与新加坡航空运营企业Moon Aero签署30架SKYLA V30预售订单,同时还与哈萨克斯坦及相关地方政府签署了战略合作协议。总装智造基地项目签约落户绍兴越城,计划总投资约10亿元。
亿维特的ET9是四条路线中工程成熟度最高的。创始人、董事长任文广向证券时报记者介绍,ET9原型机2024年3月完成首飞,已累计开展800余架次试飞,实现双机互联飞行,高难度过渡转换飞行试验进度处于行业前列。在关键技术自主可控上,ET9完成了第三代800V高压纯电航空电机正向开发,实现电机、电控、螺旋桨电推进系统全链条国产化,成为国内首个完成单桨650公斤拉力等级航空电机测试、装机、试飞的eVTOL研制企业。公司将坚持“先载货后载人”路线,计划2027年底完成货运版适航取证,2028至2029年冲刺载人适航认证。
追梦空天的DF3000“游龙”走的是混动路线,最大设计航程1000公里,用增程发动机破解纯电航程焦虑。相关负责人宋泽铭表示,“游龙”更适合长距离场景的应用,工程样机已完成混动模式首飞。他同时指出一个行业性的判断:各家eVTOL的设计构型暂时还没有完全收敛,其主要还是由应用场景决定。
酷飞的Urban站姿飞行器则代表了最极端的差异化路线。企业发展专员孟祥露向证券时报记者介绍,这款产品截至目前仍是全球唯一一款站姿载人飞行器,市面暂无其他竞品,理论最大飞行高度可达400至500米,当前实际运营高度限定在5米之内,短期内落地场景以文旅为主。产品已获得CE和FCC认证,在手订单约几十台,以海外订单为主,处于小批量交付阶段。
适航取证是“入场券”,安全才是“决赛圈”
行业进入规范期的核心标志,是竞争焦点的转移。取得适航证仅仅是商业化的起点,这一点在数贸会上得到了多位企业负责人的确认。
从设计、生产到投入商业运营,eVTOL必须取得型号合格证(TC)、生产许可证(PC)、标准适航证(AC)以及运营合格证(OC)。目前,先载货再载人是行业共识。峰飞航空、亿航智能的eVTOL已在低空物流运输领域执行了部分任务。
按照吨级载人eVTOL从TC申请受理到最终取证的流程,大致经历TC申请受理→G1签署→G2签署→CP签署→符合性验证/试飞→TIA→审定飞行试验→TC颁发等核心节点。弗若斯特沙利文在2026年8月发布的白皮书中梳理显示,时的科技E20与沃飞长空AE200等机型已率先完成G1、G2和CP签署三项关键节点,进入符合性验证阶段,处于国内吨级载人eVTOL整机适航推进的第一梯队,多款头部机型将在2027年前后迎来TC取证的关键窗口。
但适航取证的难度并未因为框架清晰而降低。单机研发加取证投入普遍在10亿至50亿元人民币之间,3000小时以上试飞是基本门槛。深圳天空飞车董事长谢雪军向华夏时报记者表示,行业内包括测试等流程“基本需要5年时间”,公司去年开始申请适航证,预计取证还需约4年。
亿维特董事长任文广的判断更为审慎:目前eVTOL企业的商业化属于早期阶段,安全是推向市场的关键所在。他表示,这些订单的转化还要看后期交付情况,“如果是和普通的快递物流差不多,会比较难算账”,eVTOL更适合高价值、高时效的场景。
2025年融资255起增长71%,但“前五家拿走八成”
数贸会上的意向订单与试飞数据是信心的信号,而资本市场的结构变化则揭示了另一个维度。
IT桔子数据显示,中国低空经济赛道2025年全年融资事件255起,同比增长71%,创下历史新高;投资事件数量从2021年的109起一路增长到2025年的255起,2025年增长最为迅猛。不过,虽然融资热度大幅提升,但估算投资金额约183.31亿元,同比减少9%,事件增长主要由早期投资贡献——2025年早期投资同比直接翻倍,跃升至98起。
从资本结构看,低空经济的资本逻辑更“务实”。中期投资(A轮为主)始终是低空经济的主流,因为低空经济涉及飞行器研发、空域管理、通信导航等复杂技术,初创企业需要较长时间完成技术验证,且载人飞行的安全性要求极高,资本更看重技术成熟度和政策合规性。
但进入2026年,资本集中的趋势急剧加速。2026年上半年,国内低空经济领域总融资规模达292.89亿元,前五家整机厂拿走了约八成的钱。从2025年10月至今,国内已有7家eVTOL头部企业完成11轮融资,沃飞长空更是启动科创板IPO辅导,冲刺A股“低空经济第一股”。
资本仍在涌入,但涌入的方向已高度分化。9月19日,增程式倾转旋翼eVTOL研发制造商蓝霄航空宣布完成数千万元天使+++轮融资,由华仓资本领投,老股东初心资本追加投资。而在头部,沃兰特航空一个月内连续完成3亿美元C轮和近10亿元C+轮融资,5年累计13轮超50亿元。钱不再撒给“讲故事的”,而是集中流向“能取证的” 。
一张表看清四条路线的商业化时间表
| 企业 | 适航进展 | 商业化节奏 | 关键验证数据 |
|---|---|---|---|
| 亿航智能 | 全球唯一集齐TC/PC/AC/OC四证 | 合肥空中观光试运营中,因监管审批延后撤回全年6亿元收入指引 | 近10万架次安全飞行,骆岗5000+架次 |
| 亿维特 | 800余架次试飞,双机互联飞行 | 2027年底货运取证,2028-29载人取证 | 单桨650kg拉力航空电机,全链条国产化 |
| 蓝色向量 | 全尺寸验证机8月下线,年底首飞 | 预计2029年左右商业化运营 | 30架海外预售订单,绍兴总装基地签约 |
| 追梦空天 | 工程样机混动首飞完成 | 长距离场景优先,时间表未明确 | 1000km航程,混动模式首飞 |
| 高域科技 | AirCab进入全面适航取证 | 2026年底完成取证并量产交付,2027年大湾区示范运营 | 超2000架意向订单 |
| 汇天 | 预计下半年完成TC取证 | 年底量产交付,开放飞行营地 | “陆地航母”定价不超200万元,累计获逾700台预订 |
“打飞的”的时间表:至少还需5年
普通人何时能打上“飞的”?多位行业人士给出的答案是:至少还需5年。
小鹏汇天创始人赵德力在2026岳麓大会上给出了更具体的规划:后续数年将开展飞行汽车示范运行,待充分验证安全性后,普通人“打飞的”至少还需5年。在应用场景的推进路径上,他规划了四个阶段:应急救援起步→娱乐体验→日常通勤→人人可飞,AI技术将降低操控门槛。
这一时间表与行业整体判断一致。受访企业预判的“3-5年试点示范、5-8年产业扩张”,本质上是在回答同一个问题:eVTOL的商业化不是一场百米冲刺,而是一场需要先完成技术验证、适航取证、空域管理、基础设施配套的马拉松。
亿航智能CEO胡华智在撤回收入指引时的一句话值得行业反复咀嚼:“认证只是运营的入场券。真正决定一家公司能否持续飞起来、能否形成规模化商业运营的,更在于是否具备全链条运营能力、可复制的场景方案、稳定的产品梯队,以及面向全球市场的标准化输出能力”。亿航CEO同时强调,“安全、可监管、可追溯,是低商业化不可逾越的前提”。
📌 事件核心速览
| 项目 | 详情 |
|---|---|
| 展会 | 第五届全球数字贸易博览会 |
| 时间地点 | 2026年9月23日—27日,杭州大会展中心 |
| 核心展品 | 蓝色向量SKYLA V30、亿维特ET9、追梦空天DF3000、酷飞Urban站姿飞行器 |
| 意向订单 | 蓝色向量30架海外预售(新加坡Moon Aero),亿维特签下意向订单 |
| 行业判断 | 3-5年试点示范,5-8年产业扩张 |
| 适航共识 | 先载货后载人,TC/PC/AC/OC四证缺一不可 |
| 亿维特进度 | 800余架次试飞,航空电机650kg拉力全链条国产化,2027年底货运取证 |
| 蓝色向量进度 | 全尺寸验证机8月下线,年底首飞,30架海外预售,绍兴总装基地签约 |
| 2025年融资数据 | 255起融资事件,同比+71%,但金额约183.31亿元,同比-9% |
| 2026H1融资集中度 | 总融资292.89亿元,前五家整机厂拿走约八成 |
| 行业淘汰预期 | 真正从事eVTOL整机研发制造企业仅约五六十家,未来5年约90%将出局 |
| “打飞的”时间 | 至少还需5年 |
本文基于以下信息来源综合整理:第一财经(2026年9月27日)、证券时报(2026年9月26日)、IT桔子(2026年2月4日)、华夏时报(2026年9月20日)、每日经济新闻(2026年8月26日)、极客公园/弗若斯特沙利文《2026中国eVTOL产业发展白皮书》(2026年9月2日)、36氪(2026年2月4日)、中国网(2026年9月7日),核心事实均已交叉验证。