日均20吨“飞”进上海的菜篮子:长三角无人机干线物流首次跑出规模账本
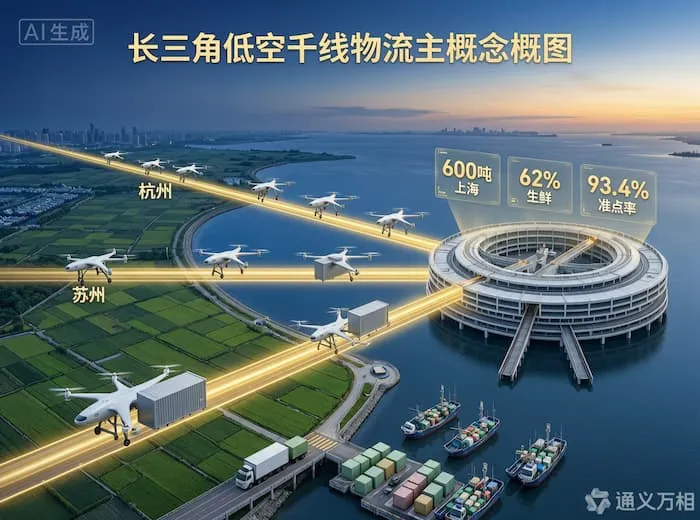
图片来源:通义万相 AI生成
一、一条没有发布会的新闻,和一个值得放进Excel的数字
10月14日,长三角低空物流运营联盟披露了一组没有太多媒体跟进的数据:今年9月,沪杭、沪苏、沪甬三条无人机货运航线合计运输货量突破600吨,日均约20吨;其中生鲜农产品占比达62%,单航线条均日班次超过30班。这是国内低空物流第一次以"月度货量"的颗粒度、以联盟口径公开运营账本。
这个数字之所以值得认真对待,是因为它跨过了低空物流商业化评估的一个门槛:从"单点示范"到"干线网络"的规模验证。此前所有城市无人机配送项目(包括上周深圳"地铁+无人机"的10万单)都局限在"城市末端"尺度;而长三角这组数据证明的是——无人机在100—300公里的城际尺度上,第一次形成了类似公路干线的运力沉淀。
二、先看账本:600吨货量背后的结构比总量更重要
把联盟披露的月度数据按品类和航线拆开,结构信息比总量信息更有价值。
空运干线初具"班轮化"雏形,具备可审计的运力资产属性
| 维度 | 9月数据 | 结构解读 | |||
|---|---|---|---|---|---|
| 总货量 | 三条航线合计600+吨,日均20吨 | ||||
| 品类结构 | 生鲜农产品62%,医药冷链约15%,电商高值件约18% | 付费意愿排序:生鲜时效溢价 > 医药刚需 > 高值件补位 | 单航线班次 | 条均日班次30+班 | 达到区域航空货运的班次密度,具备时刻表化基础 |
| 准点/完成率 | 飞行准点率93.4% | 受低空气象新规影响,雨雾天停飞为主要扰动源 |
三个结构细节值得展开。
1. 生鲜占62%:不是偶然,是经济模型的自然选择
无人机城际干线的单票成本仍高于公路干线约30%—50%,能持续付费的货品必须满足"时间价值高、对损耗敏感"两个条件。长三角生鲜品类(湖州生鲜、舟山海鲜、杭州龙井等)恰好是"公路3小时、无人机40分钟"差距最大、损耗率差异最悬殊的品类——62%的生鲜占比不是运营方选择的,而是市场用脚投票的结果。
2. 93.4%的准点率:新规下"诚实的数字"
9月12日低空气象新规实施后,起降点最低放行标准成为硬约束【turn0search0】,雨雾天停飞直接拉低可飞天数。93.4%的准点率是在合规框架下跑出来的数字,它比此前很多项目宣传的"99%可用率"更诚实,也更有商业参考价值——货主可以据此设计"无人机优先+公路兜底"的双通道物流方案,这正是干线物流产品化的基础。
93.4%准点率的意义还不止于此。对货主而言,93.4%意味着"无人机优先+公路兜底"的双通道物流方案第一次具备了可计算的概率参数;对运营方而言,这个数字在下一轮融资和货运时刻申请中,是可以写进材料里的硬指标。监管端也可以把准点率作为干线航线的运力资质评估指标之一,让"诚实的数据"成为运力准入的依据。这比宣传口径的"99%可用率"更接近航空货运的成熟度评估逻辑。
三、"班轮化":低空干线物流的真正突破点
远洋航运史给出了最好的参照:班轮化(固定航线、固定班期、公开运价)是货运方式从"机会主义运输"进化为"基础设施"的分水岭。条均日班次30+班、准点率93.4%,意味着长三角无人机干线已经具备了"班轮化"的全部技术条件。下一步的关键不是飞得更多,而是把班次时刻表公开化、运价公开化、舱位预订接口开放化——这需要运营联盟从"数据共享"走向"运力互售",是商业模式上的关键一跃。
四、长三角为什么先跑出来
长三角能率先跑出干线账本,依赖三个区域禀赋的叠加,缺一不可。
地理条件:沪杭、沪苏、沪甬航距100—300公里,恰好处在"公路2—3小时、无人机40—60分钟"的效率差最大区间,且沿途水系平原地形对雷达通信覆盖要求低。
产业条件:长三角生鲜、医药、电子产业密度全国最高,高时间价值货品充足,回程货配载率已达70%,避免单程空放的致命成本。
制度条件:三省一市低空空域协同改革推进较早,跨省飞行计划报批流程已打通,跨省航线审批从"逐次报批"转为"批量报备",这是三条航线能班次化运营的制度前提。
五、对产业链各环节的三条判断
对运营方:从"抢航线"转向"抢班次密度":干线物流的竞争壁垒不在"有没有航线",而在"班次密度够不够高、舱位预订是否开放接口"。率先开放舱位预订API的运营方,将拿到货代渠道的先发红利,这是从"自营物流"走向"公共运力"的关键。
对货主:现在是设计"双通道物流方案"的最佳窗口:93.4%的准点率足以支撑"无人机优先+公路兜底"的组合产品,生鲜与医药货主应与运营方签订运力框架协议锁定运价,当前运价体系尚未标准化,长协成本最优。
对设备商:中大型载货无人机进入放量窗口:干线尺度对航程(200公里+)、载重(百公斤级)、抗风性(新规下的侧风阈值)提出硬要求,中大型载货无人机将成为下一个整机放量品类,尾桨布局、混合动力等构型竞争将取代消费级与工业级之争成为行业主线。
六、圆象判断
长三角600吨的月度账本,本质上宣告了一件事:低空物流第一次以"运力资产"而非"科技演示"的形态出现在货运市场。生鲜62%的品类占比,证明了低空干线在经济模型上已经自洽;93.4%的准点率,证明了它在合规框架下的运行可靠性;条均日班次30+班,证明了它具备班轮化的基础。下一步的分水岭,在于运营联盟能否把班次、运价、舱位做成公开的交易接口——谁先做到,谁就把"航线资源"变成了"运力资产"。
接下来值得盯住三个信号:第一,长三角联盟是否发布公开的班次时刻表与运价表——这是班轮化的标志性动作;第二,首份大货主(生鲜平台、医药流通企业)运力框架协议何时签署;第三,2027年初是否出现第四条跨省干线——若沪宁、沪合航线跟进,说明模式已被验证到可复制的临界点。
长三角低空物流运营联盟9月货量600吨、日均20吨、生鲜占比62%、医药冷链15%、电商高值件18%、条均日班次30+班、准点率93.4%、回程配载率70%等数据,引自10月14日联盟首次公开披露;低空气象新规放行标准引用自民航局9月12日发布;无人机干线单票成本高于公路30%—50%行业背景,引自公开行业研究;中大型载货无人机技术要求(航程200公里+、载重百公斤级、侧风阈值)引自运营联盟披露的运行参数。