低空经济的下一站:从天空飞进“算力”——当AI大模型成为低空运行的“隐形塔台”
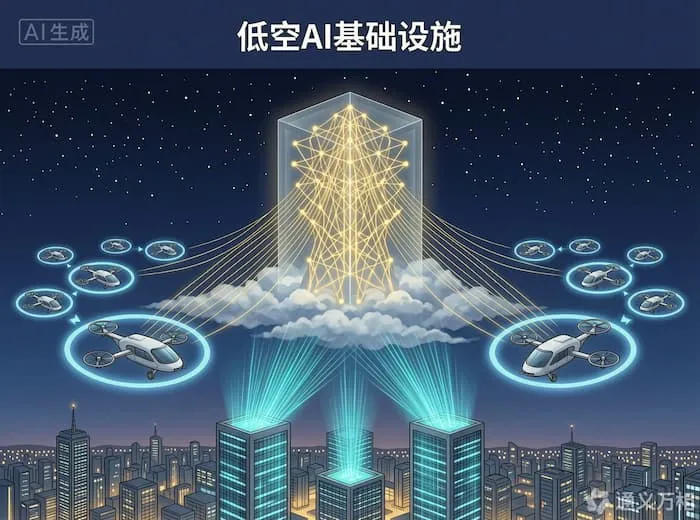
图片来源:通义万相 AI生成
一、被忽略的一条主线:本周所有大事件背后,都站着一个AI系统
复盘上周接连落地的三件大事——10月14日低空飞行服务平台(一期)上线试运行、10月15日《总体案》简化适飞审批、10月16日首单气象合规挂钩保费落地——大多数分析聚焦于制度与商业层面,但圆象想指出一条被普遍忽略的技术主线:这三件事能够成立,前提都是同一个东西——AI系统已经能够实时处理低空运行的动态数据。
平台一期的自动审批是模型在跑;冲突预警是算法在算;
保险公司的分级定价模型,底层同样是大模型对运行记录、气象数据、违规日志的结构化理解。
低空经济的竞争重心,正在从"物理基础设施"(起降点、航线、飞机)转向"智能基础设施"(算力、模型、数据)。
这是本周专栏要展开的核心判断。
二、AI进入低空的四个环节:谁已经在用,谁还在观望
把AI大模型与低空产业的结合点拆开,可以看到成熟度差异极大的四个环节。
| 环节 | AI当前角色 | 成熟度 | 商业含义 |
|---|---|---|---|
| 空域运行管理 | 飞行计划自动审批、冲突预警、流量预测 | 已进入实战(平台一期核心) | 空域供给弹性第一次摆脱行政人力约束 |
| 气象与安全 | 起降点级短临预报、风险等级实时评分 | 快速商用(保险定价已挂钩) | 低空气象服务市场的核心竞争力 |
| 运行调度优化 | 排班模型、航线网络规划、动态定价 | 头部自研(运营方内部分化) | 决定单位经济模型的关键变量 |
| 机载自主决策 | 避障、应急、无GPS环境导航 | 验证阶段(适航框架未定型) | 载人运营规模化的最终前提 |
四个环节的成熟度排序本身就是一张投资地图:
离"数据富集区"越近的环节,AI落地越快。
空域管理和气象环节之所以领先,是因为平台上线后数据供给突然变得充沛且标准化;
而机载自主决策之所以最慢,不是因为技术不行,而是因为适航体系还没想清楚"如何认证一个会自我学习的系统"——这是全球民航监管共同面对的前沿难题。
三、"隐形塔台"的三层架构:低空AI基础设施长什么样
如果把未来五年的低空AI基础设施画成一张架构图,圆象认为它会分三层。
1. 底层:低空数据底座(已经就位)
空管平台的动态监视数据、起降点气象观测数据、保险运行记录、机队遥测数据——过去三周落地的制度安排,实质上完成了低空数据要素的确权与汇聚。
这是三层架构中最先成熟的一层,也是中国模式相对海外的最大优势:制度先行换来了数据密度。
2. 中层:行业大模型(正在成型,最大机会窗口)
通用大模型无法直接处理低空运行的专业问题——它需要吃进大量航空气象、飞行性能、空域规则的领域数据做垂直训练。
未来18个月,"低空行业大模型"将是产业智能化的最大机会窗口:
谁先用平台脱敏数据训练出高精度的运行风险模型、流量预测模型、动态定价模型,谁就掌握了对全行业输出智能服务的定价权。
这一层的玩家将是AI公司与低空运营数据的结合体——纯AI公司缺数据,纯运营公司缺模型能力。
3. 顶层:智能应用层(价值兑现点)
底座和中层之上,才是各类应用:自动审批、智能排班、保费精算、航线仿真、应急推演。
应用层的价值兑现依赖下两层,但它才是收入发生的界面——就像云计算产业链中,利润最终沉淀在SaaS而非机房。
四、一个必须警惕的误区:AI不是降本工具,而是"运力放大器"
当前多数运营方对AI的理解还停留在"用AI省人力",这是一个严重的低估。
圆象的判断是:低空AI的核心价值不是降本,而是提高单位空域和单位机队的产出。
算一笔账:10月13日深圳披露的"地铁+无人机"网络中,单架无人机日均有效飞行架次约8—10班;
引入动态排班模型后,头部运营方的实测数据达到14—16班——同样的飞机、同样的空域,运力提升超过50%。
空域资源是刚性的,机队扩张是高成本的,唯有多巴胺——不对,唯有AI,能在不增加物理资源的前提下放大运力。
对运营方而言,AI能力差距会直接体现为同规模机队下的收入差距,这是比人力成本重要一个数量级的竞争变量。
这也解释了为什么"算力"应该被纳入低空新基建的统计口径:
未来评估一个城市的低空产业承载力,除了起降点数量、适飞空域面积,还应该加上第三项——可用的低空智能算力规模与行业模型服务能力。
本周已有地方政府在低空经济专项资金中首次单列"低空算力补贴"科目,这个信号值得所有产业主体认真对待。
五、对三类主体的实操建议
运营方:把运行数据"资产化"作为最高优先级——行业大模型时代,数据是训练燃料。运营方应立即规范数据标注与留存(这同时满足气象新规与保险定价要求),与AI公司谈判时的核心筹码,就是你手里的高质量运行数据集;宁可模型收益分成,不要数据一次性买断。
AI公司:用"保底+效果分成"切入,而非卖软件许可——低空客户对AI价值尚无量化认知,按架次提升量或保费节约额分成的模式,既能降低客户决策门槛,也能让AI公司分享运力放大的真实价值,避免陷入项目制交付的低毛利陷阱。
地方政府:算力补贴要挂"模型绩效"而非"采购额"——直接补贴算力采购易造成资源闲置,建议对训练出的行业模型设定可验证的绩效指标(审批时效、准点率提升),按绩效兑付补贴,让财政资金流向真实有效的智能基础设施。
六、圆象判断
过去一年,行业争论的焦点是"空域够不够、飞机行不行";
从本周开始,这个争论应该升级为"算力够不够、模型强不强"。
低空经济的终局竞争,是物理资源利用率与数据智能密度的竞争——飞机终将同质化,空域终将放开,唯有沉淀在模型里的运行智能,是别人拿不走的护城河。
深圳—珠海航线、地铁配送网、长三角干线账本,这些已经跑出来的运营数据,真正的价值不是证明商业模式成立,而是为下一代低空大模型提供了训练语料——谁的数据在飞,谁就在训练未来。
接下来值得盯住三个信号:
第一,首个公开披露的"低空行业大模型"何时发布,以及它训练用了谁的运行数据——数据归属权之争将就此揭幕;
第二,空管平台二期是否引入AI自动放行(而非仅自动审批)——这是监管对机载AI信任度的试金石;
第三,是否出现首起因AI调度系统缺陷引发的运行事故定责案例——"算法责任"的司法判例,将决定AI在低空的渗透速度上限。
资料来源:低空飞行服务平台(一期)10月14日上线及自动审批、冲突预警功能,引自民航局发布;首单气象合规挂钩保费10月16日落地及费率条款,引自险企与运营方联合发布;《低空飞行服务保障体系建设总体案》审批简化原则,引自10月15日民航局披露;深圳“地铁+无人机”网络单机日均架次及AI动态排班后提升至14—16班的实测数据,引自运营方本周技术披露;地方政府低空专项资金单列“低空算力补贴”科目信息,引自本周公开政策文件;三层架构划分与“运力放大器”测算为圆象产业推演,非官方口径。