四川一次性端出236个低空场景,超六成是B/G端“干活”类:场景清单正在取代补贴,成为低空经济的新招商工具
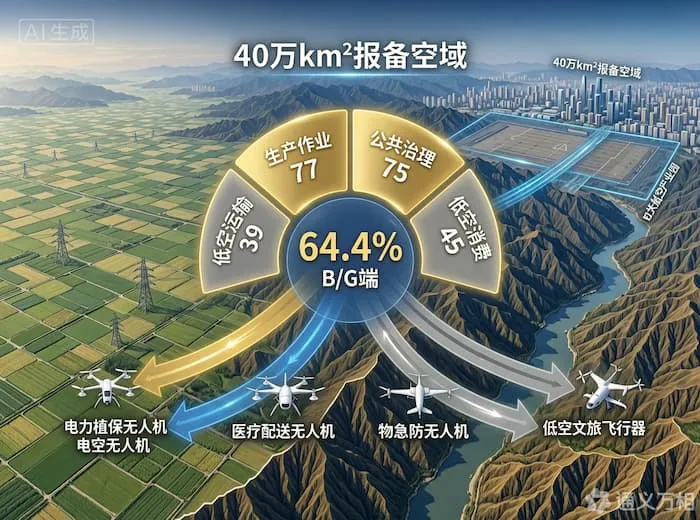
图片来源:通义万相 AI生成
2026年10月18日,四川省发展改革委一次性放出236个低空经济应用场景清单,四大板块的分布清晰而克制:生产作业77个、公共治理75个、低空运输39个、低空消费45个。超过六成(152个)集中在B/G端“干活”类场景,消费类仅占不到两成。
这不是一次常规的“场景征集”或“试点授牌”。在低空经济刚刚迈过万亿门槛的节点上,四川用一份236个场景的清单,给出了一个相当务实的选择:先让低空飞行器去巡检、去植保、去应急、去送医疗物资,而不是先让普通人坐上去。
一、236个场景的“结构密码”:为什么B/G端占比超过六成
把四个板块的数量排开,逻辑一目了然。
| 板块 | 数量 | 占比 | 典型方向 | 买单方 |
|---|---|---|---|---|
| 生产作业 | 77 | 32.6% | 农林植保、电力巡检、工程测绘 | 农业合作社、电网/能源企业、施工方 |
| 公共治理 | 75 | 31.8% | 应急消防、医疗配送、城市管理、水利巡查 | 政府部门、公立机构 |
| 低空运输 | 39 | 16.5% | 物流配送、通航载货 | 物流企业、通航运营商 |
| 低空消费 | 45 | 19.1% | 低空文旅、飞行体验 | 消费者、文旅企业 |
生产作业与公共治理合计152个,占比64.4% 。这组数字与全国低空经济的采购结构高度吻合。从招投标数据来看,低空经济场景采购中政府部门合计占比超过80%,公安、消防是最大的需求方,城市管理、地质测绘、水利、农林等部门紧随其后。赛迪顾问的数据同样显示,行业应用场景采购占比41.8%,城市应用27.9%,两者合计接近70%。四川的清单结构,本质上是对全国低空经济“谁在真正付费”这一问题的如实映射。
超六成B/G端占比,不是四川“偏爱”政府生意,而是低空经济当前阶段唯一能跑通商业闭环的路径选择。消费级低空文旅的单次客单价有限、复购依赖节假日、且受天气和空域管制影响极大;而巡检、植保、应急、医疗配送是有预算、有标准、有持续运营需求的刚性支出。一份236个场景的清单,本质上是一份 “需求侧采购意向的集中披露” ——四川不是在“号召大家来飞”,而是在告诉企业:这些活已经有人愿意买单了。
二、清单的第三层信号:它不只是“需求清单”,更是一份“能力导航”
如果把236个场景只理解为“四川需要这些服务”,就低估了这份清单的信息含量。它实际上同时承担了三重功能。
第一重,需求清单:告诉企业“哪里有活干”。 77个生产作业场景对应的是农业大省、能源大省的真实作业需求;75个公共治理场景对应的是应急管理、医疗资源下沉、城市精细化治理的财政支出方向。
第二重,能力清单:告诉企业“需要什么能力”。 场景清单的发布方是省发改委,而非单纯的招商部门。这意味着清单本身带有产业培育的导向性——它不是在“招标”,而是在引导企业按照场景需求去补能力短板。能做植保无人机的企业,不一定能做电力巡检的精细化避障;能做物流配送的企业,不一定能做医疗冷链运输的温控与合规。236个场景拆开来看,就是236条对技术能力和运营资质的具体要求。
第三重,制度信号:告诉资本“空域和时间表在哪里”。 场景落地的前提是空域可用、审批可预期。四川从2017年试点空域7800平方公里,到2025年规划超过40万平方公里报备空域、试点空域扩至近8万平方公里,实行 “能放尽放、能飞尽飞、能试尽试” 的管理机制。没有这套空域制度的纵深,236个场景清单就只是一张纸。场景清单的可信度,取决于它背后的空域制度厚度。
| 清单功能 | 面向对象 | 核心信息 | 可信度支撑 |
|---|---|---|---|
| 需求清单 | 企业 | 哪些场景有真实付费方 | 省发改委发布,带财政/国企采购背景 |
| 能力清单 | 技术供给方 | 场景对技术和资质的具体要求 | 场景分类细化到作业类型 |
| 制度信号 | 资本与运营商 | 空域可用性与审批效率 | 40万km²报备空域,“能放尽放”机制 |
洞察:四川这份清单真正的创新之处,不在于“数量多”,而在于它把需求、能力和制度三张底牌同时亮了出来。过去地方推介低空场景,往往只讲“我们有什么场景”,企业听完的第一反应是“空域能不能批、谁来付费”。四川的做法是把场景清单与空域改革成果捆绑发布——先证明“飞得起来”,再告诉你“飞起来干什么” 。这种“制度先行、场景跟进”的顺序,比任何招商口号都更有说服力。
三、四川的底气:空域纵深与产业链厚度的双重支撑
236个场景能够被“端出来”,前提是四川在空域和产业链两端都已经积累了足够厚的底座。
空域端,四川是全国首批低空空域协同管理改革试点省份,也是全国首个低空空域协同管理改革试点。从2017年至今,试点空域从7800平方公里增长到近8万平方公里,2025年规划报备空域超过40万平方公里,目标是2026年底实现21个市(州)全覆盖,年飞行量超25万架次、13万小时。成都还获得了600米以下空域授权,成为全国首批eVTOL试点城市。
产业链端,四川已汇聚200多家低空装备制造企业、69家通航企业、1419家无人机运营企业,通航有人机保有量全国第一;成都航空制造领域聚集超过1000家上下游企业,2025年产业规模近1400亿元,综合实力居全国第一梯队。自贡更是在2025年交出了低空经济产值45亿元、同比增长40.6% 的成绩单,集聚14家整机企业、70余家链上院企。
场景运营端,四川已经跑出了一批可验证的案例。“扫码飞”作为便民低空飞行场景入选国家典型案例,实现“随到随飞、1分钟极速申报”,截至2026年4月累计注册用户近2.9万人、保障飞行7060架次。崇州低空文旅场景2025年客流量同比增长30%,跳伞体验超5000人次、飞行体验突破3万人次、营收6000余万元。全省已开通通航载客载货、无人机物流、医疗物资配送、低空观光等航线近200条,累计飞行突破10万小时。
| 底座维度 | 关键数据 | 对场景清单的支撑 |
|---|---|---|
| 空域 | 报备空域超40万km²,试点空域近8万km²,600m以下eVTOL授权 | 场景“飞得起来”的制度前提 |
| 制造 | 200+装备制造企业,成都航空制造规模近1400亿元 | 场景“有设备可用”的供给基础 |
| 运营 | 1419家无人机运营企业,航线近200条,飞行超10万小时 | 场景“有人能运营”的能力储备 |
| 已验证案例 | “扫码飞”注册近2.9万人,崇州文旅营收6000余万元 | 场景清单可信度的实证支撑 |
四川与深圳、广州的低空经济路径存在一个根本性差异。深圳的核心优势在消费级无人机的供应链和制造生态,广州的优势在eVTOL整机与量产能力。而四川的核心筹码是空域制度的纵深和场景的多样性——它拥有平原、丘陵、山地、高原的复合地形,拥有农业大省的植保需求、能源大省的巡检需求、医疗资源不均衡带来的配送需求。236个场景之所以成立,不是因为四川“想出了”这些场景,而是因为四川的地形和经济结构天然就在生产这些需求。场景不是策划出来的,是长出来的。
四、从“补贴招商”到“场景招商”:一份清单的产业政策含义
把四川的236个场景清单放在2026年低空经济政策“换挡”的大背景下看,它的意义会更加清晰。
就在不久前,深圳光明区暂停了低空经济“生态培育”类补贴条款,杭州拟废止“低空21条”,多地低空政策从“财政奖补撬动产业落户”转向“场景开放与制度供给”。公平竞争审查制度的收紧,让“给钱招商”的空间系统性收窄。当补贴不再是地方政府的核心筹码,什么来替代?
四川给出了一个可操作的答案:场景清单。
补贴的逻辑是“用财政资金降低企业进入成本”;场景清单的逻辑是“用真实需求降低企业市场风险”。对于一家低空运营企业而言,一笔一次性的落户补贴,远不如一份“未来三年有236个场景、其中152个是B/G端刚性需求”的清单更有吸引力——因为补贴是一次性的,而订单是可持续的。
这一转变的深层含义是地方低空经济竞争维度的切换:从“谁给的钱多”转向“谁能把真实需求组织出来、谁能把空域审批的效率提上去、谁能把场景的付费方锁定下来”。四川的清单之所以值得关注,不是因为它有236个,而是因为它把需求侧的付费意愿第一次以如此清晰的结构呈现了出来。
| 政策工具 | 核心逻辑 | 企业决策影响 | 可持续性 |
|---|---|---|---|
| 财政补贴 | 降低进入成本 | “哪里补贴多去哪里” | 受公平竞争审查约束,退场趋势明确 |
| 场景清单 | 降低市场风险 | “哪里有真实订单去哪里” | 依赖地方需求组织能力和空域制度 |
结语:236个场景,超六成B/G端,四川这份清单传递的信号可以概括为一句话:低空经济的下一程,比的不是谁飞得花哨,而是谁能把“干活”的场景组织成可持续的订单。生产作业和公共治理不是低空经济里“最性感”的板块,但它们是当前阶段唯一被验证过有真实付费方、有持续运营需求、有可量化验收标准的板块。对于低空经济从业者而言,四川的清单值得逐条拆解——不是因为每一个场景都适合自己,而是因为这份清单提供了一个难得的样本:一个省级政府如何用需求侧的组织能力,替代正在退场的财政补贴,成为产业培育的新杠杆。