杭州、广州、深圳光明区低空补贴集中“退场”:退的是套利入口,不是产业方向
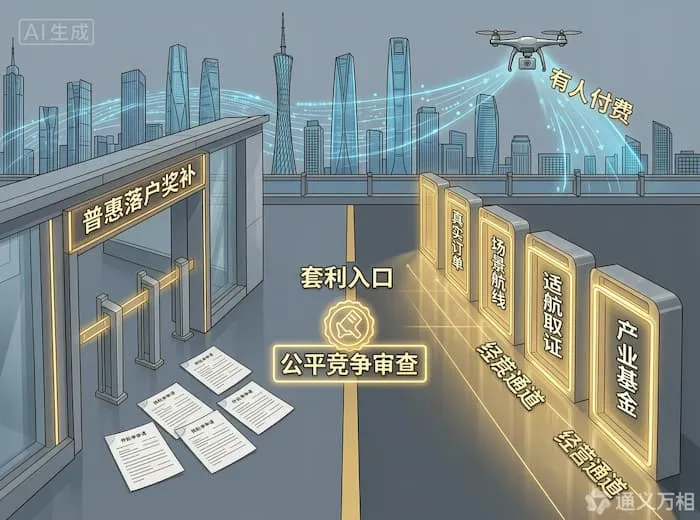
图片来源:通义万相 AI生成
2026年9月至10月,一场持续近两年的地方低空经济财政补贴“竞赛”,被系统性地按下了暂停键。杭州市财政局就废止“低空21条”公开征求意见,广州市天河区以“落实公平竞争审查要求”为由暂停低空经济奖补政策,深圳市光明区暂停“生态培育”类三条措施,绍兴则早在年初就废止了落户奖励条款。天津、成都此前也已先行调整。
把这组动作理解为“低空经济降温”,是最容易犯的误读。退场的是“注册即奖励”的套利入口,不是产业本身;切换的是政策工具,不是政策方向。
一、退场的结构性差异:砍掉的是什么,保留的是什么
各地退场的条款并非“一刀切”,而是精准指向同一类工具:与落户、注册、投资额挂钩的普惠性直接奖补。
| 城市/区域 | 退场工具 | 核心条款 | 保留/接续方向 |
|---|---|---|---|
| 杭州 | 拟废止“低空21条” | 落户按实缴注册资本最高奖励1000万元;“链主”最高2亿元 | 30亿元低空产业基金继续运作,转向装备研制、适航取证、航线运行 |
| 广州天河 | 暂停低空与航空航天奖补 | 年营收超1000万且研发占比超10%的企业,按研发投入3%补贴,最高1000万元 | 启动修订程序,方向待定 |
| 深圳光明 | 暂停第三、四、五条 | 增资扩产奖励、用房租金支持、活动经费补助 | 科技创新支持、应用场景驱动条款继续执行 |
| 绍兴 | 废止落户奖励条款 | “支持低空企业落户”“支持重大项目落户” | 转向以订单增量、基础设施开放、适航取证为锚点 |
这张表格揭示的关键信息是:被砍掉的几乎全部是 “企业来就有钱” 的入口型补贴,而科技创新支持、场景驱动、适航取证、航线运营等更接近产业能力的环节,在多数城市的调整中被保留甚至强化。深圳光明区的结构性收紧尤为典型——十条措施中,涉及“生态培育”的三条被暂停,而“企业科技创新”和“应用场景驱动”两类条款继续执行。
这轮退场的真正指向,不是“地方政府不愿花钱了”,而是 “花钱的方式必须从降低进入成本,切换到降低市场风险” 。落户奖励的逻辑是“你来,我给你钱”;场景和适航支持逻辑是“你做出来、飞起来、卖出去,我帮你承担一部分验证成本和市场风险”。前者筛选的是“谁对补贴最敏感”,后者筛选的是“谁的产品最经得起检验”。筛选机制的切换,才是这轮政策调整最深层的含义。
二、退场的法律硬约束:公平竞争审查划出的红线
多地政策调整的官方理由高度一致。广州市天河区的通知明确写为“为落实公平竞争审查要求”,杭州市财政局的解释是现行政策与国家层面公平竞争审查负面清单“有一点出入”。
法律依据是清晰的。2024年8月施行的《公平竞争审查条例》明确规定,没有法律或行政法规依据,不得给予特定经营者选择性、差异化的财政奖励或者补贴。2026年新施行的《地方财政补贴负面清单(2026年版)》进一步划出15类禁止性红线,招商引资财政奖补被列为重点清理对象。2026年市场监管总局首批抽查整改案例点名了“注册地不外迁”、歧视外地企业、以购置本地资产为补贴前提等条款——这些恰恰是低空招商协议中的常见内容。
杭州的“低空21条”另有独立的清理触发机制。该文件2024年9月出台,恰好触发《浙江省行政规范性文件管理办法》关于“每两年清理”的规定,属于按法定程序清理,而非针对低空经济的专项打压。
洞察:公平竞争审查约束的实质,是禁止地方政府用财政资金制造“政策洼地”来扭曲企业选址决策。一家企业因为杭州给1000万落户奖励而选择杭州、而非因为杭州的空域条件或场景密度更适合它,这本身就是资源配置的扭曲。审查制度封堵的正是这条扭曲通道。这对真正做产品的企业不是坏消息——它意味着竞争回归到产品和场景本身。
三、补贴竞赛的代价:谁在套利,谁在陪跑
退场的更深层原因,藏在补贴机制自身的运行后果里。
在考核盯着“企业引进数量”和“飞行架次”的驱动下,部分地区的低空经济出现了系统性的行为扭曲。一批没有真实市场需求支撑的产业园区和重复产能被制造出来;更直接的扭曲是 “空飞航线”“刷单航线” ——运营企业为了刷取架次补贴,开出既无真实货物承载、也无商业付费意愿的航线,公共财政资金被白白消耗。
杭州“低空21条”的实际兑现规模,据南方周末报道“相当有限”。这本身就是一个值得注意的信号:名义额度颇高的奖补文件,在落地环节并未产生与之匹配的产业拉动效果。高额的名义补贴与有限的兑现规模之间的落差,说明这套工具在“激励企业做正确的事”上的传导效率,远低于它在“制造招商数字”上的效率。
与此同时,一位低空经济从业者的判断颇具代表性:“前两年更多是产业培育,现在行业已经开始强调规模化应用。如果还是主要依靠直接奖补,显然很难支撑产业长期发展。”企业真正需要的是“能够真正飞起来、跑起来的应用场景,以及围绕适航、运营、基础设施形成的产业生态”。
补贴竞赛最大的隐性成本,不是财政资金的消耗,而是它创造了一个“不补贴就活不下去”的产业预期。当企业把财政奖补写入选址和投资测算的基线,政策一旦调整,部分企业的现金流模型就需要重估。真正有产品力和场景能力的企业,在补贴退场后受到的影响主要在预期层面;而那些商业模式建立在“补贴差价”之上的企业,将失去存在的理由。这轮退场本质上是一次产业主体的强制性“去杠杆”——退掉的是套利者的杠杆,留下的是经营者的底盘。
四、接棒者:场景、订单、适航与产业基金构成的新筛选器
补贴退场不意味着支持力度减弱,而是支持工具的换轨。2026年的政策实践中,接棒的工具已经清晰浮现。
第一层,场景与订单的定向支持。 在全面清理落户奖励的同时,地方政府普遍保留甚至加大了对常态化运营航线与特定复杂场景的定向补贴与精准贴息。杭州首条常态化跨江即时配送航线,由杭州低空公司联合闪送与迅蚁科技打造“地面取件+空中运输+地面派送”三段式联运,切入的是商务急件、医疗样品和高价值生鲜等愿意为速度和确定性支付溢价的场景,而非与地面配送进行低价竞争。补贴的逻辑从“你来注册”变成了“你跑通一条有人付费的航线”。
第二层,产业基金与国资投资的接棒。 杭州30亿元低空产业基金继续运作,支持重点从注册落地奖励转向装备研制、核心技术攻关、适航取证和航线运行。追梦空天完成数亿元A+轮融资,由杭实集团及杭州低空公司领投;亿维特完成数亿元A+轮融资,杭州上城资本集团联合普华资本等参与。台州国资旗下基金则成为高域AirCab的第一大机构股东。财政资金的角色从“无偿给企业的补贴”变成了“要求回报的股权资本”——这一转变本身就在提高资金配置的纪律性。
第三层,适航取证与运营能力成为硬筛选标准。 地方招商与财政考核的标准已经从“引进了多少家注册企业、规划了多少条空中线路”,转向 “企业是否取得适航认证(TC/PC)、是否具备真实的客户付费意愿、是否能实现项目层面的盈亏平衡” 。这一转向对载人eVTOL和工业无人机企业的含义截然不同:工业无人机可以依靠当期订单证明“真实付费意愿”;载人eVTOL在取证完成之前,则需要证明自己在没有补贴的情况下具备穿越取证周期的生存能力。
| 新筛选器 | 考察的核心问题 | 对企业的真实含义 |
|---|---|---|
| 场景与航线 | 这条航线有没有人付费、复购 | 商业模式必须可验证,不能靠架次刷量 |
| 产业基金 | 是否值得股权投资、有无退出路径 | 从“申请补贴”转向“接受尽调” |
| 适航取证 | TC/PC进度、运行合规性 | 取证节奏直接决定资源获取资格 |
| 盈亏平衡 | 项目层面能否自我造血 | 补贴不再是现金流模型的默认变量 |
五、对企业的含义:谁受影响最大,谁反而受益
这轮退场对不同类型企业的冲击是高度分化的。
受冲击最大的是“选址跟着补贴走”的企业。 那些把财政奖补作为选址和投资测算核心变量的企业,需要重新评估现金流和建设节奏。如果一家企业的商业模式依赖于“注册地奖励+房租补贴+架次补贴”三项叠加才能成立,那么它的商业逻辑本身就需要被重新审视。
受益的是已经具备真实订单和场景能力的企业。 工业无人机领域的中无人机、航天彩虹、纵横股份,其收入来自军贸、测绘、巡检、应急等真实付费方,补贴退场对它们的经营基本面几乎没有影响。载人eVTOL企业中,那些已经在货运场景中跑通收入、或者具备充裕现金储备穿越取证周期的头部公司,反而会因投机性竞争者被清退而获得更集中的资源环境。
处于中间地带的是“有技术、无收入”的早期企业。 它们受补贴退场的直接冲击有限,但面临的融资环境会更加挑剔——产业基金和国资投资替代财政补贴后,尽调标准、回报要求和退出路径的考量都会更加严格。能否在这个过渡期证明技术的商业化可行性,将决定它们能否进入下一轮资源分配。
结语:多地低空补贴集中退场,最准确的定性不是“降温”,而是 “清退套利、切换工具” 。退掉的是“注册即奖励”的入口,换上来的是场景、订单、适航和股权资本的组合筛选。当财政资金不再为企业的选址决策买单,低空经济的评价标准就回到了它本该在的地方:有没有人愿意为你的产品付费,你的飞行器能不能安全、合规、经济地飞起来。对于那些把补贴当作商业模式核心变量的企业,这是坏消息;对于那些把产品力和场景能力当作底盘的企业,竞争环境正在变得更干净。