万亿赛道安全筑底:监管从“能飞”转向“能安全落地”,适航门槛成为低空经济最深的那道分水岭
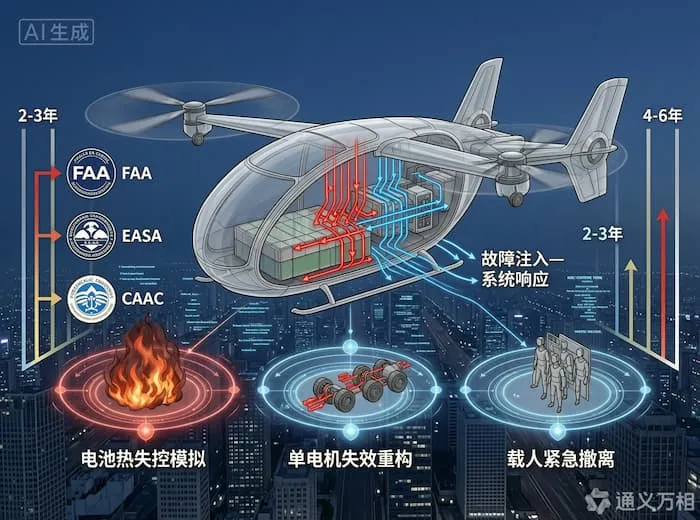
图片来源:通义万相 AI生成
2026年10月9日,中共中央、国务院印发《关于发展新质生产力的意见》,在培育壮大新兴产业的部署中写下了一句话:“在确保安全前提下,推动低空经济、商业航天健康有序发展。”
这不是一句常规的政策表述。放在2026年下半年低空经济的实际走向中看,它是一次政策重心的公开校准。赛迪顾问智能装备产业研究中心分析师刘殊奇的判断与此高度吻合:中国低空经济的核心动力,正在发生“从应用加产业驱动向制度与保障驱动安全发展的深层转型”。
国家发展改革委相关负责人的解读更为直白:“发展和安全是一体之两翼、驱动之双轮,两者辩证统一、不可偏废。”而低空经济发展司司长郑剑今年4月在国新办发布会上的话,则点明了这条底线的刚性:“没有安全就没有低空经济。”
从“能飞”到“能安全落地”,2026年下半年的低空经济,正在经历一场监管逻辑的深层切换。
一、适航门槛的实质性抬高:三套子系统被“焊”成一个整体
监管转向最直接的落点,是适航审定标准的升级。而这一次升级的力度,超出了许多企业的预期。
《动力升力航空器适航规定》:堵死“分部件拼装”路径
民航局下发的《动力升力航空器适航规定》,做了一个关键改变:将电池、电机、飞控作为集成整体审定。过去“分部件验证后拼装”的路径被彻底堵死,三套子系统必须作为一个高度耦合的整体接受安全性考验。
这一变化的工程含义不容低估。分部件验证的逻辑是:电池通过电池的安全测试、电机通过电机的耐久测试、飞控通过飞控的可靠性测试,各自达标即可。但eVTOL的极端风险恰恰诞生于子系统之间的耦合界面——电池热失控如何影响飞控供电?单电机失效后,飞控的余度管理算法能否在毫秒级完成重构?这些问题的答案,不存在于任何一个单独子系统的测试报告里,只存在于整机级的集成验证中。
杭州三大强制实操考核:从“能飞”到“极端故障下能活”
更让企业绷紧神经的,是杭州新版安全评定标准新增的三大强制实操考核:
| 强制考核项 | 考核的核心问题 | 对企业的实质要求 |
|---|---|---|
| 电池热失控模拟 | 热失控发生后,能否不扩散、不导致灾难性后果 | 电池系统级安全设计,而非电芯级指标 |
| 单电机失效重构 | 单个动力单元失效后,飞控能否立即重构控制律 | 飞控与动力系统的深度耦合验证 |
| 载人紧急撤离 | 极端情况下乘员能否安全离机 | 整机应急撤离设计与实操验证 |
这三项考核的共同指向是:企业不仅要证明“能飞”,还要证明在出现极端故障的情况下“能安全落地” 。这是一个从“性能证明”到“生存证明”的范式切换。性能证明回答的是“正常状态下表现多好”,生存证明回答的是“异常状态下底线有多高”。对于载人飞行器而言,后者的权重理应远高于前者——而2026年的监管,正在把这一“理应”变成“必须”。
适航门槛的抬高,最深刻的影响不在于“测试项目变多了”,而在于它改变了eVTOL企业的研发组织方式。分部件审定的时代,电池团队、电机团队、飞控团队可以各自为战,最后在整机集成阶段“对接”。集成整体审定的时代,三个团队必须在设计源头就共享安全边界、耦合失效模型、联合定义极端工况下的系统响应。这本质上是在要求eVTOL企业从“航空器组装者”升级为“安全系统架构师” 。那些仍然按照“采购—集成—试飞”线性流程运作的企业,将在适航审定中被系统性地淘汰。
二、“时间表整体后移”的真实含义:不是延期,是制度节奏的重新对齐
“产业化时间表整体后移”——这是2026年下半年低空经济被引用最多的判断之一。低空产业研究人员李慧的表述精准地点出了原因链:“下半年,国内载人eVTOL领域监管趋严,产业化时间表整体后移,地方政府态度从狂热转向理性,其中适航门槛提高是监管收紧的核心。”
时间表后移不是一个抽象的判断,它在企业端有具体的刻度。时的科技创始合伙人蒋俊坦言,受行业安全事故影响,载人试飞审批周期从1个月延长至3至6个月,融资节奏受到一定影响。试飞审批是适航取证的前置环节,审批周期拉长,意味着取证时间表被动顺延。而融资节奏的联动,则揭示了另一个更隐蔽的传导:资本对“取证时间表”的定价高度敏感,时间表后移直接压缩了企业的融资窗口。
亿航的案例为“时间表后移”提供了最公开的注脚。2026年8月,亿航宣布撤回全年6亿元收入指引,且不提供替代性数字,直接背景是合肥载人商业化运营审批进度延后。亿航CEO胡华智的表述值得细读:“认证只是运营的入场券。真正决定一家公司能否持续飞起来、能否形成规模化商业运营的,更在于是否具备全链条运营能力、可复制的场景方案、稳定的产品梯队,以及面向全球市场的标准化输出能力。”这段话的潜台词是:取证解决的是“合法性”,运营解决的是“可行性”,两者之间的制度距离,远比行业此前预期的要长。
全球分化:时间表后移不是中国独有,而是全球性的节奏校准
把视野拉到全球,eVTOL时间表的后移是一个跨市场的共同现象,只是各国调整的方式不同。
| 监管体系 | 核心策略 | 认证周期预期 | 2026年关键动态 |
|---|---|---|---|
| FAA(美国) | 先建理论法规体系,再开展审定 | 4至6年以上 | Joby进入TIA最终阶段;Archer完成四阶段流程第三阶段 |
| EASA(欧洲) | SC-VTOL迭代至第三版,工具链完整 | 完整工具链,周期可控 | Vertical认证时间表从2026年推迟至2028年 |
| CAAC(中国) | 边探索、边审定、边完善 | 2至3年(已取证案例) | 审定标准升级,试飞审批周期拉长 |
全球14个eVTOL型号中,9个仍在推进适航认证,4个处于暂停或重组状态,1个实质性终止。暂停名单中不乏曾经的高关注度玩家:Volocopter被收购后大规模裁员,Supernal项目暂停,Overair停止运营。英国Vertical的认证时间表从2026年推迟至2028年,德国Lilium在两轮破产后原型机被拆解。
洞察:中国CAAC的路径选择——“边探索、边审定、边完善”——在速度上曾被视为优势。亿航EH216-S和峰飞V2000CG的2至3年认证周期,显著快于FAA的4至6年预期。但2026年的标准升级说明,“快”不等于“松”,前期积累的速度红利正在被安全门槛的系统性补课所吸收。2026年3月1日施行的《新型航空器型号审定职责优化方案》,将审定从“一事一议”转向标准化分类管理,正是这一补课的制度载体。时间表后移的本质,不是监管“变慢了”,而是监管的“确定性”在提升的同时,其“严格性”也在同步收紧。
三、安全从“成本项”变成“竞争力”:深水区的筛选逻辑
如果只把适航门槛提高理解为“企业要多花钱、多花时间”,就会错过这轮监管转向最重要的产业含义。
赛迪顾问刘殊奇的判断指向了一个更深层的结构变化:低空经济的核心动力正在从“应用加产业驱动”转向 “制度与保障驱动” ,场景应用与安全保障能力并行推进,而非“先发展、后补安全”。这意味着,安全不再被定位为产业发展到一定阶段才需要支付的“成本项”,而是从产业培育的第一天起就内嵌其中的结构性变量。
这一转变正在重塑企业竞争的标尺。中国经济时报的调研给出了清晰的概括:企业竞争的目标已经从“有没有航空器”转向 “有没有适航” ,从“能不能飞”转向 “能不能安全、持续地飞” ,从“有没有示范项目”转向“有没有稳定的市场需求和持续付费”,从“市场空间有多大”转向 “企业究竟能够形成多少真实收入和现金流” 。
| 竞争维度 | 上半年的主导叙事 | 深水区的筛选标准 | 被筛选掉的企业类型 |
|---|---|---|---|
| 技术能力 | 构型创新、参数领先 | 集成安全架构能力 | 依赖分部件拼装、无系统级验证能力的企业 |
| 合规能力 | 意向订单、试点资质 | TC/PC/AC/OC四证闭环 | 证件不全、无法进入收费运营的企业 |
| 生存能力 | 融资额、估值 | 取证周期内的现金流续航 | 高度依赖股权融资、无当期收入的企业 |
沃兰特联合创始人、总裁黄小飞的判断值得所有eVTOL企业细读:“一款飞机的研发至少需要5年时间,行业发展无法急于求成,否则将牺牲安全性。”这句话的产业含义是:适航门槛的提高,本质上是在用时间换安全冗余。那些试图压缩研发周期、用演示飞行替代系统验证的企业,将在这一轮标准升级中面临最直接的生存压力;而那些在设计源头就将集成安全作为架构原则的企业,反而会因为竞争者的出清而获得更清晰的赛道空间。
深水区的竞争逻辑,可以概括为一句话:安全不是低空经济的“刹车”,而是它的“准入费” 。在一个只有“能安全落地”的产品才被允许商业运营的市场里,安全能力本身就构成了最硬的竞争壁垒。这道壁垒的特别之处在于,它无法通过资本快速购买——适航审定要求的是体系成熟度和数据积累,而这两样东西,只能靠时间、靠试飞、靠一轮一轮的故障注入和重构来积累。2026年下半年低空经济经历的不是“降温”,而是一次评价体系的强制升级:从为“飞起来的想象力”定价,转向为“安全落地的确定性”定价。
结语
万亿赛道的安全筑底,可以用一组对比来概括其分量。顶层文件把“确保安全”放在了“推动低空经济发展”之前,这是一个顺序的调整,也是一个逻辑的重置。三套子系统被要求作为一个整体接受审定,三大强制实操考核把“极端故障下的生存能力”纳入准入条件,试飞审批周期从1个月拉长到3至6个月——这些变化的共同方向是:低空经济的合法性,正在从“能飞”转移到“能安全落地”。
对于企业而言,时间表后移的阵痛是真实的。融资节奏受影响,收入指引被迫撤回,商业化窗口在拉长。但把视角拉高一层看,一个只有“能飞”就能获得资源和关注的市场,本身就不具备长期配置资本的纪律。适航门槛的抬高,正在把低空经济从“概念定价”拉回“能力定价”。深水区的下半场,比拼的不再是谁飞得更早、谁的故事更大,而是谁能先把“安全”两个字,从合规成本变成产品竞争力。