首部低空安全蓝皮书即将发布:安全,正在从"成本项"变成低空经济的第二条万亿产业链
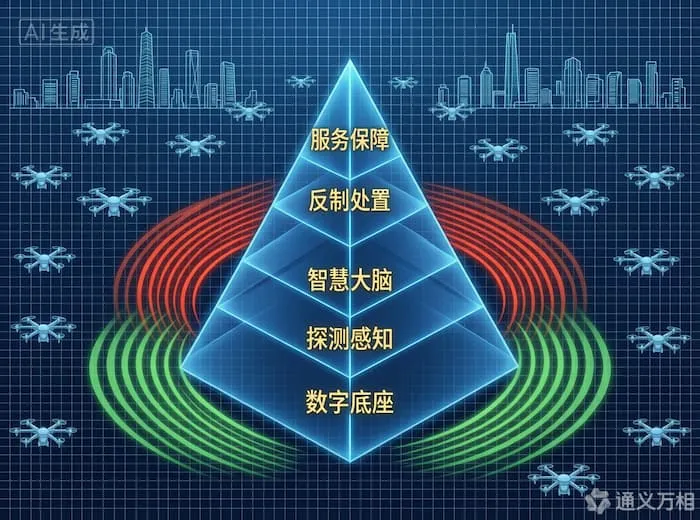
图片来源:通义万相 AI生成
一份蓝皮书,撕开了低空经济的"第二张脸"
9月23日,中国日报发布独家消息:我国首部低空安全蓝皮书暨2026年度低空安全高质量发展调研报告,由中国城市发展研究院协同产业界、学术界数十家单位联合编写完成,即将正式发布。这份蓝皮书的核心价值,不是又一次强调"低空经济有多重要",而是第一次把"低空安全"本身作为一个独立的产业链条、一个可投资、可定价、可规模化的产业体系进行了系统拆解。
蓝皮书披露的核心数据:2025年我国低空经济市场规模达到1.5万亿元,注册无人机328.7万架、同比增长51.0%,无人机运营企业近2万家。但真正值得产业决策者、投资机构和研究者细读的,不是这组熟悉的增长数据,而是蓝皮书课题组对低空安全现状的判断——"制度框架已经立起,能力建设正在爬坡过坎,风险挑战仍在演化积聚,必须抓紧补短板、强弱项、固底板"。
在补贴退潮、载人eVTOL商业化节奏放缓、资本加速流向高壁垒环节的当下,"低空安全"作为一条独立的产业链正在浮出水面,它可能是未来三年确定性最高、增速最快、护城河最深的细分赛道之一。
六类风险:一份完整的中国低空安全"病灶图谱"
蓝皮书系统梳理了当前低空领域面临的六类突出风险,这六类风险构成了一份完整的"病灶图谱",也是所有安防、保险、反制类企业未来产品定义的起点。
| 风险类别 | 具体表现 | 对应的产业机会 |
|---|---|---|
| 违规飞行风险 | 围绕解除限高、禁飞限制,已形成付费破解、技术教学、软件销售的地下产业链 | 反制设备、声学/雷达探测、AI识别算法 |
| 空防与要害目标安全 | 机场净空区、能源水利设施、党政机关、大型活动 | 要地防空反无人机系统、定向导航欺骗 |
| 公共安全风险 | 坠落伤人、大型活动扰序、危险区域次生灾害、违法犯罪工具化、新型载运工具安全 | 低空责任险、运营保险、载人eVTOL适航验证 |
| 数据与信息安全 | 飞行数据泄露、地理信息外泄、数据链路被劫持 | 加密通信、国产飞控操作系统、可信数据空间 |
| 产业链供应链安全 | 核心部件国产化不足,高性能电机与电控对外依存度超70% | 国产替代窗口、上游核心零部件重仓 |
| 体制机制风险 | 事权配置与执行机制仍待理顺、跨部门协同不足 | 低空智联网数据底座、地方监管平台建设 |
第一类风险尤其值得警醒——违规飞行已经产业链化,这意味着反制也必须产业化才能应对。当"破解限高"可以通过淘宝下单、技术教学可以通过短视频获客、破解软件可以月度订阅,防守方的投入就必须从"警用设备采购"升级为"城市级感知网络+AI算法中枢+持续运营服务"的体系化能力。
五层架构:一条正在被定义的产业链
蓝皮书最具产业价值的部分,是它提出的低空安全产业链"五层架构"。这是国内首次以官方蓝皮书形式对这一细分产业链进行结构化定义。
基础支撑层:数字底座——空域数字化建模、时空信息平台、低空智联网
探测感知层:探测识别设备——雷达、声学、光电、频谱监测、ADS-B接收
指挥决策层:智慧大脑——低空安全垂域大模型、AI智能体、空域态势仿真
处置反制层:反制处置装备——导航欺骗、激光武器、网捕无人机、电磁干扰
服务保障层:检测认证与运营服务——检测认证机构、保险、合规咨询
这个五层架构的产业价值在于:它把"安全"从一个分散在各环节的成本项,重新定义为一个完整的、可以纵向打通的产业链条。对一级市场投资机构而言,这意味着可以沿着五层架构进行系统化布局,而不是碎片化地看"反制无人机""雷达""AI算法"这类点状标的。
人工智能正在成为这条产业链的关键变量。蓝皮书披露:2025年以来,低空安全垂域大模型、AI智能体加快实战部署,国内企业研发的低空安全垂域大模型已整合近200种核心算法,采用"前端轻量化边缘计算+云端智能决策中枢"双引擎架构,日均处理超30万架次空域目标数据,实现毫秒级响应,已在深圳、成都、西安等地开展部署试点。
三大标杆案例:地方政府正在跑通可复制的路径
蓝皮书点名了三个地方探索标杆,它们分别代表了三种不同的"低空安全"建设范式,也是其他城市未来可直接复制的模板。
| 城市 | 标杆系统 | 核心能力 | 运营数据 |
|---|---|---|---|
| 深圳 | 全市域智能融合低空系统(SILAS)"低空大脑" | 全面接入全市域时空信息平台(CIM),构建"可计算空域",具备空域划设、航路规划核心管理功能 | 城市级空域数字化管理标杆 |
| 合肥 | 低空政务"一网统飞"平台 | "前端统设备、中端统需求、后端统数据"三级管控体系,依托79项智能识别算法 | 自2025年8月试运行以来,服务36家单位,累计飞行超3.85万架次、总航程25.43万公里,自动识别火情、蓝藻、违停等城市问题 |
| 连云港 | "火眼"无人机侦查反制系统 | 侦测、识别、跟踪、反制全流程可视化操作 | 大型赛事安保中1分钟内完成空域"黑飞"清理,警用无人机响应时间从2分钟缩短至30秒 |
把这三个案例与同期发生的事件并置,可以看到一张全国性的"低空安全底座"建设时间表:9月22日,成都彭州与高德联合发布西南首个"空中高德2.0"空天地时空数据底座,部署19套无人机自动机库,累计飞行架次超2000架次、发现并处置问题500余个;9月22日,天津低空经济投资发展集团有限公司和天津高速公路集团有限公司的"高速无人机智慧管控一张网应用场景"入选天津市十佳场景创新典型案例;此前,长三角G60科创走廊九城市政府首次联合发布《长三角G60科创走廊城市低空安全联合行动倡议》,从产业协同进一步向安全治理、制度协同延伸。
"低空安全"已经从单一城市试点,进入跨城市协同、跨省级联动的新阶段。这意味着相关产业订单将从"点状项目"转向"城市群级平台",单体订单规模和持续性都会显著提升。
投融资视角:资本正在提前锁定这条产业链
如果说蓝皮书提供的是"产业地图",那么同期发生的几起资本事件则明确标注了"资金流向"。把这两张图叠在一起,可以看清低空安全产业链的资本化节奏。
信号一:国资券商沿"全链条"系统性卡位
粤开证券党委书记、董事长郭川舟在9月23日的专访中披露:粤开证券累计投资低空经济产业项目10个,构建起上游核心部件、中游整机制造、下游运营服务与基础设施的全链条布局,前瞻卡位打通了"资本投资—项目落地—基地建设—量产运营"的完整闭环。其选择标的的三大偏好之一,就是"有望成为产业链'链主'或细分领域的'隐形冠军'"——这与蓝皮书五层架构中的每一层,都存在精准的映射关系。
信号二:融资租赁扩围,把"航材"纳入SPV试点
9月23日,2026临港新片区融资租赁产业创新发展大会发布金租SPV第三次试点扩围,新增品类中明确包括"模拟机和航材融资租赁业务",11个重点项目集中签约、项目总规模近70亿元。航空租赁产业链的金融基础设施,正在直接为低空飞行器的资产化、规模化运营铺路。没有租赁与保险的资产金融配套,任何飞行器都无法完成从"样机"到"资产"的跃迁。
信号三:资金涌向安全等级最高的技术环节
深圳庆为航空近日完成超5000万元融资,由中信建投资本、光谷科创投、江西金控资本联合投资,资金明确用于加速DAL A级电传飞控计算平台和智能座舱显示系统的研发与适航——这是公司半年内完成的第三轮融资。飞控系统直接与航电、动力、舵面作动、电源、操纵、数据链等系统交联,对载客为目标的低空飞行器而言必须达到DAL A级——航空领域最严苛的安全等级,对应"灾难性"失效状态。资本正在为"安全等级"本身付费。
信号四:保险是"安全产业链"的服务保障层收口
9月20日至23日,2026全空间无人体系生态大会在合肥举办,人保财险安徽分公司现场发布低空综合保险"安先飞"。叠加国家发改委低空〔2026〕123号文要求"2027年初步建立无人机责任险强制投保制度、2030年形成低空保险政策框架",保险作为五层架构的"服务保障层",正从被动赔付走向主动参与安全治理。
四类资金动作叠加在一起,可以得出一个清晰判断:低空安全产业链正在进入"资本定价"阶段,而蓝皮书的发布,会进一步加速这一进程。
独特视角:为什么"反证案例"反而是安全产业链的东风
一个反直觉但至关重要的判断是:载人eVTOL的商业化受挫,恰恰是低空安全产业链的最大东风。
钛媒体9月23日的深度分析披露了一组反证数据:亿航智能2026年Q1营收仅2570万元、环比下降85.6%、净亏1.264亿元、单季只交付4架EH216系列;上半年总收入1.04亿元,仅为6亿元年度目标的17.3%;公司在Q2财报中正式撤回全年收入指引。COO王钊的原话是:"今年以来低空经济在安全监管、适航管理和运行管理等方面进入更加审慎的发展阶段……部分项目的审批、交付、验收和商业运营节奏均有所放缓。"
这段话的潜台词是:当载人eVTOL因"审慎监管"而刹车,监管资源与产业资本反而会更加集中地投向"安全能力"建设本身。四证齐全、全球首家完成载人无人驾驶eVTOL商业运营闭环的亿航都跑不出商业模型,恰恰说明当前的产业瓶颈不在"能不能飞",而在"飞行的安全与经济性"。这一瓶颈的破解,必须依赖蓝皮书所定义的整条五层安全产业链的成熟。
换言之,"低空安全"不是一个与"低空发展"对立的刹车,而是让"低空发展"真正跑起来的必要条件。这也解释了为什么国家层面的产业定位在不断拔高安全权重:工信部装备工业二司司长徐春荣在9月19日景德镇垂直起降飞行器大会上明确表态,"安全是产业有序发展的基础";9月8日工信部装备工业二司正式设立无人机处,与国家发改委低空经济发展司、民航局低空安全司形成"三司一处"格局。
分角色应对清单
| 角色 | 核心动作 | 关键关注点 |
|---|---|---|
| 安防/反制设备企业 | 从单点设备转向"五层架构"系统解决方案 | 能否提供探测感知+指挥决策+处置反制的一体化能力;AI垂域大模型整合能力(参考200种核心算法标准) |
| 数据底座/低空智联网企业 | 从单一城市项目向城市群协同平台升级 | 长三角G60联合行动倡议后的跨省订单窗口;深圳SILAS、合肥"一网统飞"、彭州"空中高德2.0"三种范式的可复制性 |
| 整机与零部件企业 | 把"安全等级"做成产品力,而非成本负担 | DAL A级飞控设计能力;能否承接"产业链供应链安全"这一顶层风险下国产替代红利 |
| 保险与金融服务机构 | 从被动承保走向主动参与安全治理 | 2027年无人机责任险强制投保制度落地前的先发卡位;参考"安先飞"低空综合保险、临港SPV航材租赁扩围 |
| 一级市场投资机构 | 沿五层架构系统化布局,而非碎片化追热点 | 每层是否具备可投资标的;优先选择"国资背书+技术壁垒+真实场景闭环"三重验证的标的 |
| 二级市场 | 关注低空安全垂域大模型、反制设备、检测认证三类确定性标的 | 日均30万架次空域目标数据处理能力的头部厂商;检测认证作为"服务保障层"的牌照稀缺性 |
| 地方政府 | 从"招商整机"转向"建安全底座+运营场景" | 是否接入CIM/时空信息平台;是否形成"统设备、统需求、统数据"三级管控;能否跑出可复制的城市标杆 |
结语:当安全成为资产,低空经济才算真正立住
蓝皮书即将发布的信号意义,不在于又一份行业报告的诞生,而在于它首次以官方蓝皮书的形式,把"低空安全"从一个监管议题提升为一个产业议题。这条产业链的"五层架构",是未来三年所有低空安全类企业、投资机构、地方政府可以共同使用的地图。
回看过去两年,低空经济完成了从"政策讲故事"到"监管立规矩"的跨越;2026年正在完成的,是从"监管立规矩"到"安全成为产业"的三次跨越。1.5万亿的低空经济大盘,需要一个万亿级的"安全产业"做它的镜像与底座——这不是一句口号,而是亿航受阻、敦煌谨慎、监管加码、资本转身这些具体事件共同指向的结构性判断。
对于身处这个行业的从业者、投资人、研究者来说,下一步值得做的,不是追问"哪家eVTOL会先飞起来",而是沿着蓝皮书的五层架构,一一层级地追问:这一层的头部企业是谁?它的技术壁垒能守多久?它的现金流什么时候转正?它能承载多大的资本定价?——这五个问题的答案,会比任何一个开幕式的嘉宾名单,更接近低空经济的真实未来。