首单“气象合规挂钩保费”落地的72小时:低空保险从“兜底工具”变成“定价指挥棒”,谁被奖励了,谁被定价了?
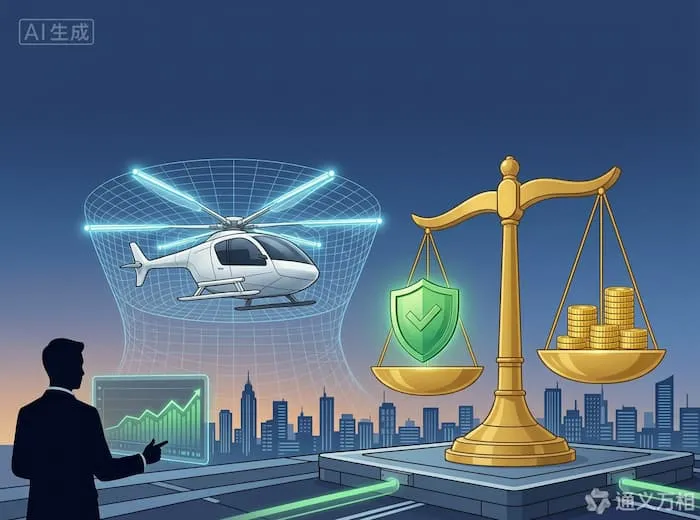
图片来源:通义万相 AI生成
一、一张保单,两天内改写了一整个赛道的估值语言
10月16日,国内头部财险公司联合深圳低空运营主体签出国内首单"气象合规等级挂钩型"低空运营险:起降点配备认证气象观测设备、接入平台放行体系、且连续三个月零违规的运营方,保费获得15%的下浮;反之,未按9月《低空飞行气象保障服务管理办法》完成数据合规留存的运营方,保费上浮20%或直接拒保。
这张保单的金额本身并不大,但它在制度层面的含义极重。圆象在10月13日气象新规满月的分析中,曾把"保险公司是否推出与气象合规等级挂钩的分级保费产品"列为三大盯住信号之一——原判断是"如果出现,说明市场化机制已经开始为安全标准定价"。这个信号在72小时内兑现了,且兑现方式比预期更激进:不仅有奖励,还有惩罚。
保险是所有产业里最"诚实"的定价机制——它必须用真金白银为风险概率负责。当保险费率开始挂钩合规能力,意味着低空运营的安全水平第一次拥有了市场化的价格表达。这比任何监管文件的宣示作用都更直接。
二、保险为什么成了低空经济的"第二张适航证"
要理解这张保单的分量,需要先看清保险在低空产业链中的特殊位置。
| 维度 | 监管体系 | 保险体系 |
|---|---|---|
| 评价依据 | 静态:资质、适航证、人员执照 | 动态:实际运行记录、违规频次、事故概率 |
| 更新频率 | 年检/换证周期 | 按季度甚至按月滚动定价 |
| 惩罚机制 | 行政处罚,边界刚性 | 费率上浮、免赔额提高、拒保——经济性惩罚 |
| 对客户的传导 | 间接(影响客户信任) | 直接进入运营成本,影响报价竞争力 |
两个体系的根本差异在于:监管回答的是"你有没有资格飞",保险回答的是"你实际飞得怎么样"。10月14日空管平台上线后,动态监视与数据穿透成为可能,保险公司的定价模型才第一次有了可靠的数据源——没有平台数据,分级保费无从谈起;平台上线一周内分级保费落地,这个时间差本身就是平台价值的最好证明。
三、拆解定价模型:保费里藏着一张"运营健康度评分表"
根据已披露的产品条款,分级保费的评价因子结构大致如下。
气象合规(权重约30%):起降点观测设备认证情况、放行数据留存完整度、超标准飞行零记录——这是9月新规的保险化表达;
平台运行记录(权重约25%):飞行计划备案完整率、自动校验通过率、冲突预警响应及时性——平台数据直通保单;
事故与险情历史(权重约20%):按事故等级滚动计价,小事故累进上浮;
机队与技术状态(权重约15%):机型适航状态、维修体系认证、双供应商零部件占比;
运营资质与培训(权重约10%):人员执照、应急演练频次。
这张权重表的深层含义是:
超过一半的定价权重(气象合规+平台记录)来自过去根本无法获取的动态运行数据。
换言之,低空保险的精算革命,本质上是数据可得性的革命——平台一期上线,让保险公司从"凭机型与经验定价"升级为"凭运行数据定价"。
这与车险行业UBI(基于使用的保险)的演进路径完全同构,而低空运营的数据颗粒度(逐架次、逐起降点、逐气象条件)远高于车险,精算空间反而更大。
四、费率分层的传导链:从保费到估值,只需要三步
分级保费对行业的影响不会停留在财务科目里,它会沿着一条清晰的传导链重塑竞争格局。
第一步:合规成本转化为价格劣势。假设两家中型运营方年保费同为300万元级,15%的费率差就是45万元/年的真实成本差——在单票利润以元计的物流配送市场,这足以决定投标报价的名次。合规从成本项变成收入侧竞争力,正好与圆象10月13日的判断形成闭环。
第二步:保费数据进入融资与采购的尽调清单。保险公司是最不粉饰数据的外部机构,其定价结果天然具有尽调公信力。可以预见,地方国资基金在股权投资尽调、政府在场景采购评标中,会把"保费费率等级"作为运营健康度的现成代理指标——拿到最低档费率的公司,等于免费获得了一份第三方信用背书。
第三步:费率分层倒逼行业出清。对长期不规范的小运营方而言,保费上浮20%或拒保是比行政处罚更致命的约束——没有保险就接不了政府订单、进不了航线网络。保险体系将替代行政手段,成为低空运营市场出清的实际执行者,而且执行得更快、更市场化。
五、对三类主体的实操建议
运营方:把"保费等级"纳入年度经营KPI——建议由安全负责人直接对费率等级负责,每月自查三项硬指标:气象数据留存完整率、平台备案通过率、违规记录数。零违规记录的价值,从今天起有了精确的年化金额(保费的15%—35%)。
整机厂:把"可保性"写进产品定义——保险定价因子中机队技术状态占15%,整机厂应主动与险企共建机型风险数据库,率先拿到"费率优惠机型"认定的产品,将在销售端获得保险补贴式的差异化武器。
险企:警惕初期数据偏差,用"费率走廊"替代激进分层——平台数据积累尚不足一个月,精算基础薄弱,建议初期采用限制分层幅度的费率走廊机制,避免因小样本事故数据造成错杀,反噬市场信任。
六、圆象判断
首单气象合规挂钩保单的落地,标志着一个更深层转折的到来:低空经济的治理三角——监管、平台、保险——第一次完整闭环。监管定规则,平台供数据,保险管定价,三者互相咬合、无需行政命令即可自我运转。这是成熟产业(民航、车险、海运)的共同特征,也是产业从"培育期"迈入"运行期"的真正门票。本周空管平台上线与分级保费落地接连发生,低空运行体系的最后一块拼图,不是某项技术,而是"为风险定价的市场机制"。
接下来值得盯住三个信号:
第一,是否有第二家险企跟进推出竞品——险企竞价将快速压缩合规溢价空间,让奖励机制更快普惠;
第二,首例因拒保退出市场的运营方何时出现——出清案例的出现才意味着机制有牙齿;
第三,保费数据是否出现在下一轮融资的尽调材料中——如果发生,说明保险评级已成为低空行业的"信用货币",届时所有运营方都会意识到:过去攒融资额,现在攒飞行记录。
资料来源:国内首单气象合规等级挂钩型低空运营险10月16日落地深圳、合规方保费下浮15%、未合规方上浮20%或拒保等条款信息,引自险企与运营方联合发布及财经媒体报道;《低空飞行气象保障服务管理办法(试行)》数据合规留存要求引自民航局9月12日发布;低空飞行服务平台(一期)10月14日上线及动态监视、自动校验功能引自民航局发布;分级保费评价因子权重结构为圆象根据产品条款披露信息整理的估算,实际权重以险企精算模型为准;车险UBI类比及传导链分析为圆象产业推演。