工业无人机半年营收27亿元落袋,载人eVTOL撤回全年指引:低空经济的分化,是“现金流”对“估值叙事”的第一次证伪
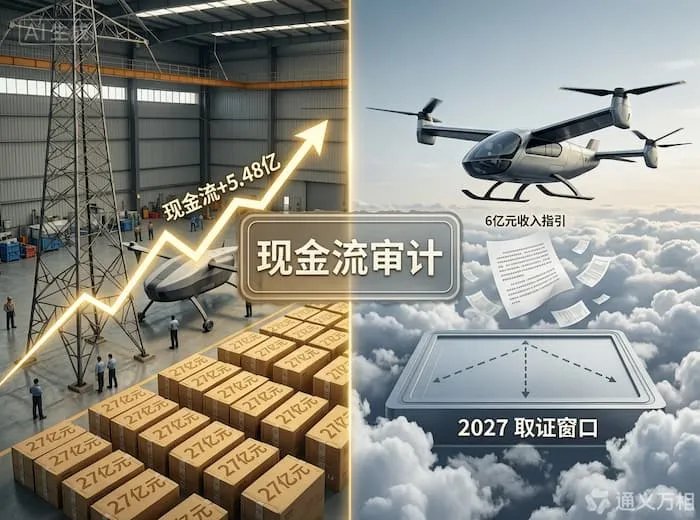
图片来源:通义万相 AI生成
2026年半年报季,低空经济交出了一份极其诚实的成绩单。
一侧是工业无人机:中无人机、航天彩虹、纵横股份上半年营收合计约27.02亿元,均实现正增长;中无人机经营性现金流由负转正至5.48亿元,航天彩虹实现扭亏,纵横股份减亏约30%。另一侧是载人eVTOL:亿航智能上半年营收约1.04亿元,归母净亏损2.54亿元,同比扩大约40%,并正式撤回了全年6亿元收入指引,且未提供替代性数字。
这不是简单的“有人赚钱、有人亏钱”。这是一次评价体系的强制切换:当低空经济的叙事从“万亿空间”下沉到“半年报”时,唯一还被市场认账的货币,是现金流。
一、27亿元的“含金量审计”:工业无人机的收入,是谁在付钱
27.02亿元营收放在万亿低空经济的宏大叙事里并不惊人。它的价值不在规模,在于这笔钱的性质。
| 公司 | 2026H1营收 | 同比 | 归母净利润 | 核心质量信号 |
|---|---|---|---|---|
| 中无人机 | 16.34亿元 | +272.48% | 5492.56万元 | 经营性现金流由负转正至5.48亿元 |
| 航天彩虹 | 8.91亿元 | +9.87% | 7536.98万元(账面扭亏) | 扣非仍亏9981.86万元,无人机主业占54.10% |
| 纵横股份 | 1.77亿元 | +31.22% | -2526.86万元 | 毛利率50.41%,减亏约30% |
| 合计 | 27.02亿元 | — | — | 收入由真实订单构成 |
三家的增长质地需要分开看。
’中无人机是含金量最高的一家:营收增长272.48%,经营性现金流同步转正至5.48亿元,说明收入的增长伴随着真金白银的回流,而非应收账款堆积。军贸与民用两条线同步发力,测绘、巡检、应急等场景的订单持续兑现。
航天彩虹的账面扭亏需要拆开看:7536.98万元归母净利润中,相当部分来自电科蓝天战略配售的公允价值变动收益,剔除后扣非净利润仍亏损9981.86万元,但无人机主业收入占比已提升至54.10%,毛利率33.64%,业务结构在向无人机集中。
纵横股份体量最小,但质量信号值得注意:综合毛利率维持在50.41%的高位,亏损收窄约30%,并且中标了河南新野6518万元的低空综合治理项目,商业模式正从“卖设备”向“设备+运营”延伸。
这三组数据的共同底色是:买单方是电网、应急管理部门、军方和外贸客户,付费能力和付费意愿都是真实存在的。工业无人机不需要等待适航取证、不需要等待空域全面开放、不需要等待公众接受度提升——它在一个已经存在的需求市场里,用已经成熟的产品,完成了收入的闭环。
27亿元营收真正的冲击力,不在于数字大小,而在于它撕开了低空经济“估值叙事”与“经营现实”之间的裂缝。过去两年,资本市场给低空经济定价的主要依据是“潜在市场规模”和“取证后的商业化想象”。工业无人机用27亿元和5.48亿元的正向现金流证明了一件事:低空经济里已经存在一条不需要等待任何“未来条件”就能赚钱的路径。这条路径的存在,使得那些仍在“等待取证”的载人eVTOL企业,必须回答一个更难的问题——不是“取证后能赚多少”,而是“在取证之前,你靠什么活下来”。
二、亿航撤回指引:不是一家公司的挫折,是一个制度节奏的注脚
亿航智能撤回6亿元全年收入指引,是2026年低空经济最具信号意义的事件之一。但它的含义经常被误读为“亿航不行了”。更准确的解读是:亿航成了载人eVTOL商业化“制度性时滞”的第一个公开买单者。
亿航给出的撤回理由非常具体:低空载人商业运营相关监管政策及配套机制仍在完善过程中,国内商业化运营的具体落地时间存在较大的不确定性。
CEO胡华智的表述更为坦诚:“认证只是运营的入场券。真正决定一家公司能否持续飞起来、能否形成规模化商业运营的,更在于是否具备全链条运营能力、可复制的场景方案、稳定的产品梯队,以及面向全球市场的标准化输出能力”。
关键问题在于:亿航是国内最早集齐“适航四证”的eVTOL企业,但它至今仍未正式开启商业运营。这意味着,载人eVTOL的商业化瓶颈,已经从“能不能拿到适航证”后移到了“拿到证之后,能不能拿到对外售票的监管批复、能不能建立可复制的运营体系、能不能让监管部门和公众同时接受低空载人飞行的安全水平”。
亿航并非坐以待毙。它的应对策略恰好印证了“先载货后载人”正在成为行业共识:在国内载人运营审批延后的窗口期,亿航将重心转向非载人业务与全球出海。货运版本机型基于已取证的EH216-S平台进行适应性改造,有望缩短开发和适航验证周期;无人机编队空中媒体业务二季度收入同比增长超过270%;泰国以“沙盒模式”推进落地,目标2026年内取得商业运营证。
洞察:亿航撤回指引的深层含义,是载人eVTOL的商业化时钟不再由企业单独控制。工业无人机的收入节奏取决于订单和交付,企业可以自主管理;载人eVTOL的收入节奏取决于适航审定、运营批复、空域协调、保险产品、公众接受度等一系列企业无法单方面加速的制度变量。当这些变量的节奏不可预测时,撤回指引不是“认输”,而是一种被迫的诚实。对于整个赛道而言,这意味着2027年的取证时间表,需要被重新理解为“取证窗口”,而非“收入承诺”。
三、2027取证窗口:分化不在“谁先拿证”,而在“拿证之后靠什么活”
2027年被行业普遍视为载人eVTOL的TC取证关键节点。
上海聚集的沃兰特、峰飞航空、时的科技、御风未来、天翎科“五小龙”,取证时间表高度一致地指向2027年:峰飞“盛世龙”已进入适航取证符合性验证阶段(第四阶段),时的科技E20已完成G1、G2及所有CP签署、超千架次试飞,沃兰特VE25-100同步推进。行业白皮书同样将2027年前后定义为载人机型TC取证的关键节点。
但“2027取证”这个共同的时间标签,掩盖了一个更重要的分化:取证之后,不同企业的收入结构将截然不同。
| 分化维度 | 工业无人机(已兑现) | 载人eVTOL(2027窗口) |
|---|---|---|
| 收入来源 | 军贸+测绘+巡检+应急,当期订单 | 取证后商业运营收入,高度依赖审批节奏 |
| 现金流状态 | 中无人机已转正,纵横减亏 | 亿航上半年亏损2.54亿元,指引撤回 |
| 商业化前提 | 产品成熟+客户付费 | TC取证+运营批复+空域+保险+公众接受 |
| 当前阶段 | 订单验证期 | 制度等待期 |
全球范围的分化同样剧烈。Joby已进入FAA认证最终阶段的TIA试飞,Archer完成了FAA四阶段流程的第三阶段,而英国Vertical的认证时间表从2026年推迟至2028年。全球14个eVTOL型号中,4个处于暂停或重组状态,1个实质性终止。“2027取证”从来不是一个统一的行业承诺,而是一个头部企业才有资格谈论的时间窗口。
“先载货后载人”之所以在2026年从一种策略选择变成行业共识,根本原因在于载货机型的适航审定标准和运营审批链条远短于载人机型。载货eVTOL不需要回答“乘客安全心理接受度”“售票运营资质”“载人保险产品”这些载人场景独有的制度问题,它只需要证明飞行器本身的安全性和货物运输的合规性。“先载货”的本质,是用一个制度门槛更低的场景,为载人场景积累运行小时数、可靠性数据和运营经验——同时在这个过程中产生收入,而不是只消耗现金。亿航的货运版本开发、御风未来M1在货运领域的率先突破,走的都是这条路径。当载人取证窗口在2027年打开时,谁能带着货运场景中积累的真实运行数据走进审定程序,谁才真正具备了将“取证”转化为“收入”的能力。
四、投资逻辑的切换:从“为想象定价”到“为现金流定价”
半年报的分化,正在迫使低空经济的投资评价体系完成一次根本性重建。
过去两年,市场对低空经济标的的定价主要锚定在“取证进度”和“潜在市场规模”上。取证进度领先的企业获得估值溢价,订单意向数字被当作未来收入的先行指标。但2026年半年报揭示了一个更朴素的真相:在载人eVTOL的运营批复和规模化收入到来之前,企业的生存能力取决于它有没有一条不依赖“等待”的现金流。
工业无人机的27亿元营收和正向现金流,为这个判断提供了可参照的标尺。中无人机5.48亿元的经营性现金流,是载人eVTOL企业短期内难以复制的数字;纵横股份50.41%的毛利率和减亏趋势,说明即使在体量较小的情况下,有真实付费方的工业场景也能提供比“等待取证”更健康的财务底盘。
结语:低空经济的分化,不是“工业无人机赢了、载人eVTOL输了”的简单胜负。它揭示的是一个更底层的产业规律:任何技术叙事,最终都要接受现金流审计。工业无人机已经交出了第一份经得起审计的答卷;载人eVTOL的答卷时间被制度节奏推迟到了2027年甚至更晚。在等待的那段时间里,“先载货后载人”不是退路,而是唯一能同时回答“怎么活下来”和“怎么为载人积累证据”的路径。亿航撤回指引的诚实,或许比任何一份激进的收入预测都更有价值——它标志着这个行业正在学会用经营现实,而不是用想象空间,来管理市场和监管的预期。
本文关键事实
- 亿航智能上半年营收约1.04亿元,归母净亏损2.54亿元,同比扩大约40%,并正式撤回了全年6亿元收入指引,且未提供替代性数字
- 中无人机是含金量最高的一家:营收增长272.48%,经营性现金流同步转正至5.48亿元,说明收入的增长伴随着真金白银的回流,而非应收账款堆积
- 纵横股份体量最小,但质量信号值得注意:综合毛利率维持在50.41%的高位,亏损收窄约30%,并且中标了河南新野6518万元的低空综合治理项目,商业模式正从“卖设备”向“设备+运营”延伸
- 无人机编队空中媒体业务二季度收入同比增长超过270%